 Spotify
 YouTube
 Apple Podcasts
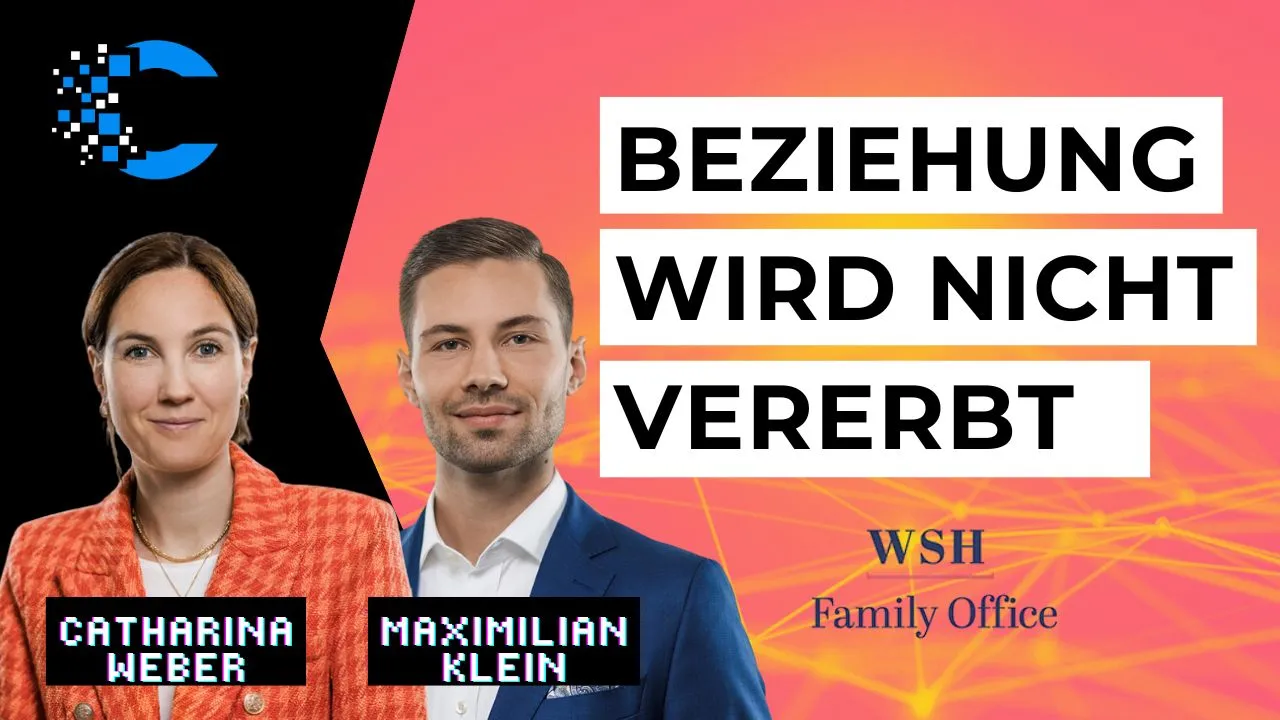
Warum wechselt die nächste Generation nach einer Vermögensübertragung oft den Berater?
Weil sie zu ihm nie eine eigene Beziehung hatte. Catharina Weber, Geschäftsführerin des WSH Family Office, erklärt im Podcast Crypto im Kontext: Das Mandat liegt beim Senior, das Honorar kommt vom Senior, und die Kinder trifft man allenfalls auf dem Sommerfest. Kommt der Übergang, steht eine Generation vor Entscheidungen, die sie nie mitgetroffen hat. Der Wechsel ist dann keine Untreue, sondern eine logische Konsequenz.
Was passiert mit einem Vermögen, wenn die Generation wechselt, die es verantwortet?
Catharina Weber ist Geschäftsführerin von WSH, einem der ältesten Multi Family Offices Deutschlands, und gehört selbst der nächsten Generation der Eigentümerfamilie an; sie verantwortet dort unter anderem die Arbeit mit der NextGen. Maximilian Klein verantwortet bei WSH die liquiden Anlagen. Gemeinsam sind sie die idealen Gesprächspartner für die Frage, wie der große Vermögenstransfer wirklich gelingt und welche Rolle Crypto dabei spielt.
Themen in dieser Folge
🔹 Vom Investment- zum Familienthema:** Warum der größte Fehler beim Vermögensübergang darin liegt, ihn wie ein Investmentthema zu behandeln.
🔹 Über sie statt mit ihr:** Was schiefläuft, wenn Häuser über die nächste Generation reden, aber nie mit ihr, und warum der Wechsel dann programmiert ist.
🔹 Drei Hausaufgaben für jedes Haus:** Welche drei Dinge über den Erhalt des Vermögens entscheiden, und warum die erste so banal klingt, dass sie fast alle unterschätzen.
🔹 NextGen wirklich befähigen:** Wie WSH die nächste Generation über Jahre an Verantwortung heranführt, statt sie am Übergabetag ins kalte Wasser zu werfen.
🔹 Crypto aus Sicht eines Multi Family Office:** Warum WSH aktuell nicht allokiert ist, und was passieren müsste, damit sich das ändert.
🔹 Frauen und Vermögen:** Weshalb sich Frauen häufig aus der Vermögensverantwortung zurückziehen, obwohl es nicht an der Fähigkeit liegt.
Im O-Ton
Beziehung wird ja nicht vererbt. Wer nur den Berater seiner Eltern kennt, hat keinen eigenen Berater.
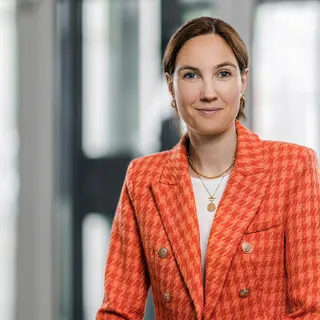 Catharina WeberWSH Family OfficeGeschäftsführerin
Verwandte Folgen
 #26
 #24
 #17
Transkript anzeigen
Martin · 00:30 Unsere heutigen Gäste beraten nicht nur das Vermögen von heute, sie bereiten die Generation vor, die es morgen übernimmt. Catharina Weber ist Geschäftsführerin des WSH Family Office in Düsseldorf, eines der ersten Multi Family Offices in Deutschland, das ihr Vater vor über 25 Jahren gegründet hat. Sie verantwortet die strategische Beratung der Familien und hat sich einem Thema besonders verschrieben: die nächste Generation an Vermögen und Verantwortung heranzuführen. Unser zweiter Gast ist Maximilian Klein, der bei der WSH die liquiden Anlagen leitet und damit für die Umsetzung der Investmentstrategien zuständig ist, von der Asset Allocation bis zur Auswahl der Manager. Und genau darüber wollen wir heute sprechen: über den großen Vermögenstransfer als strategische Herausforderung für Family Offices und Vermögensverwalter, und darüber, welche Rolle neue Assetklassen wie Crypto in dieser Verschiebung spielen oder eben nicht. Catharina, Maximilian, herzlich willkommen bei Crypto im Kontext.
Catharina · 01:27 Vielen Dank für die Einladung.
Maximilian · 01:28 Danke für die Einladung.
Martin · 01:30 Catharina, du warst acht, als dein Vater die WSH gegründet hat. Heute führst du das Haus. Wie hast du seine Arbeit als Kind erlebt, und ab wann war klar, dass du in seine Fußstapfen treten wirst?
Catharina · 01:44 Wie habe ich das als Kind erlebt? Es wurde immer wieder am Esstisch über die WSH und den Kontext gesprochen, mit dem er sich beschäftigt hat. Was rückblickend ganz spannend ist: Wir haben als Kinder wenig über Geld und Finanzen mitbekommen, sondern es ging immer um Unternehmertum, um Familien, um sehr viel Verantwortung, um schwierige Entscheidungen. Ich habe als Kind sehr früh gespürt, dass da viel mehr ist als reines Vermögen. Dass es immer um Menschen ging, um Dynamiken, um Hoffnungen, um Fragen, die auch konfliktträchtig sein konnten, mit Erfolgen oder Krisen.
Und was ich auch mitbekommen habe: Wir haben uns sehr wenig gesehen. Das holen wir jetzt nach, seitdem ich im Unternehmen bin [?]. Ein Unternehmer steckt ja alles, was sein Charakter hergibt, in das Unternehmen, egal in welcher Branche, weil er weiß, dass Erfolg nur durch Beharrlichkeit kommt. Wenn das nicht in dir steckt, wenn du nicht unaufhörlich weitermachst, wirst du scheitern. Und wenn du etwas aufbauen willst, so wie mein Vater damals, zu einer Zeit, als es Family Offices in dieser Art und Weise in Deutschland noch gar nicht gab, brauchst du extrem viel Ausdauer, Disziplin und Bereitschaft. Das ist in gewisser Weise eine Lektion und eine Vorbildfunktion für mich geworden.
Und wann ich gemerkt habe, dass ich ins Unternehmen rein will: ehrlicherweise relativ spät, erst mit Mitte 20. Die klassische Finanzbranche hat mich nie gereizt, und auch keine bestimmte Anlageklasse als Schwerpunkt. Was mich interessiert hat, war dieses Zusammenspiel zwischen Familienunternehmen und Vermögen. Und genau das ist auch etwas, was ich heute in meinem Alltag immer noch tun darf.
Was ein Multi Family Office ausmacht
Anton · 03:45 Catharina, ihr wart ja auch eines der allerersten Multi Family Offices in Deutschland. Vielleicht ganz kurz zur Einordnung: Wie unterscheidet sich ein Multi Family Office von einem Vermögensverwalter oder von einer Privatbank?
Catharina · 04:01 Die Antwort kann ich mittlerweile fast auswendig. Die Ursprungsidee eines Family Office ist die, dass das Privatvermögen genauso professionell gemanagt wird wie das eigene Unternehmen, also mit einer eigenen Infrastruktur, einem Team, eigenen Prozessen, einheitlichem Controlling, Berichtswesen und Entscheidungswegen.
Das Family Office arbeitet gemeinsam mit dem Vermögensinhaber, also der Familie, immer eine ganzheitliche Anlagestrategie aus, berät in allen Anlageklassen, den liquiden und den illiquiden, und prüft Investments, die zu der vorher abgestimmten Anlagestrategie passen. Es steuert, kontrolliert und überwacht dann alle Investments, aber auch alle externen Dienstleister wie Banken, Hausverwalter und Vermögensverwalter, und übernimmt die Administration des Vermögens, also die ganze Zuarbeit zum Steuerberater, den Zahlungsverkehr, das Kontenmanagement.
Es geht also gar nicht nur ums Investieren, sondern ganz stark auch um Familienvisionen, um das Finden einer Definition für mich als Familie, um Werte, um Philanthropie, Nachfolge, Impact, aber auch um Bildung. Darüber sprechen wir gleich auch noch: die Aus- und Weiterbildung und Befähigung der nächsten Generation.
Es gibt zwei Arten von Family Office: Single und Multi. Ein Single Family Office kümmert sich immer um die Belange von einer Familie, wobei die Familie auch sehr groß sein kann. Ein Multi Family Office wie die WSH kümmert sich mit einem Team um das Vermögen von verschiedenen Familien.
Der große Unterschied zwischen einer Vermögensverwaltung und einem Family Office ist eigentlich, dass ein Family Office bestmöglich keine eigenen Produkte verkaufen sollte. Wir als WSH sind sehr stark unabhängig ausgerichtet. Wir empfehlen nie Einzelaktien, wir haben keine eigenen Produkte, wir betreiben kein Stockpicking [?]. Wir verstehen uns wirklich als Architekten von Vermögen und nicht als Verkäufer. Unsere Aufgabe ist immer, die besten Aktien- und Anleihenmanager, Fonds oder Strategien für die Familie weltweit zu finden, sie zu analysieren, zu prüfen, zu steuern und zu kontrollieren. Aber ohne dieses Verkaufsinteresse, das eine Bank oder ein Vermögensverwalter hat.
Martin · 06:25 Das ist interessant, weil wir auch schon hören, dass viele sich differenzieren, indem sie eben nicht in Manager investieren, sondern in einzelne Aktien, dass also die Investmentstrategie dann auch sehr dominierend ist. Und bei euch ist es eher die gesamte Architektur der Umsetzung der Anlagestrategie?
Catharina · 06:51 Genau. Und was uns, glaube ich, auch differenziert, ist, dass wir rein auf Honorarbasis finanziert werden. Die Familien vergüten uns im Grunde wie einen Steuerberater oder Rechtsanwalt, aber wir werden nicht aus dem Produkt bezahlt.
Investment-DNA und strategische Allokation
Anton · 07:08 Maximilian, vielleicht auch ganz kurz zu dir. Du bist für die liquiden Anlagen bei der WSH verantwortlich. Was reizt dich an der Rolle? Und vielleicht können wir das gleich damit verknüpfen, dass du noch ein bisschen tiefer reingehst, was Catharina schon angeschnitten hat, nämlich eure Investment-DNA.
Maximilian · 07:33 Sehr gerne. Was mich reizt, sind zwei Faktoren, zum einen eine private Seite, zum anderen die berufliche, die Family-Office-Seite. Privat habe ich schon sehr früh eine Leidenschaft für den Kapitalmarkt entwickelt. Ich finde vor allen Dingen die Möglichkeit spannend, dass ich mich als Privatperson an einem Unternehmen beteiligen kann, am Eigenkapital, und ich habe nahezu keine Einstiegsbarrieren. Innerhalb von fünf Minuten habe ich mein Online-Depot eröffnet und kann sofort loslegen. Ob mit 100 Euro oder mit 10.000 Euro, ist vollkommen gleich.
Und das Spannende ist diese Vielzahl an Einflussfaktoren, die in den letzten Jahren sogar noch stärker geworden ist, diese Vielzahl neuer Teilnehmer, die dazugekommen sind. Ich habe wahnsinnig viele irrationale Entwicklungen, die teilweise kaum erklärbar sind, vor allem in der kurzfristigen Betrachtung. Und das ist dann vielleicht auch der Übergang zu meinem Berufsalltag: Gleichzeitig gibt es ein paar langfristige Anker, die mir Orientierung bieten und die für uns als Family Office die wesentliche Herausforderung stellen, gerade auf der liquiden Seite zu verstehen. Was sind kurzfristige Entwicklungen, die ein hohes Risiko und vielleicht starke Kursverwerfungen mit sich bringen? Und was sind langfristige Entwicklungen, die vielleicht aus einer kurzfristigen Entwicklung heraus resultieren und uns dazu bewegen, unsere strategische Allokation anzupassen?
Maximilian · 08:56 Das ist nämlich genau der Punkt: diese strategische Allokation, also die langfristigen Leitplanken des Investierens, die Rahmenbedingungen, die wir mit jeder Familie individuell festlegen. Die bestimmen sich im Wesentlichen aus zwei Faktoren. Das sind zum einen die inneren Faktoren, also das Why des Investierens. Warum investiere ich? Was treibt mich als Investor, als Familie an? Was will ich mit meinem Vermögen erreichen, was soll damit passieren? Und dann die externen Faktoren: Wie viel Rendite will ich erzielen, wie viel Risiko bin ich bereit einzugehen?
Martin · 09:45 Maximilian, nachdem du für liquide Assets zuständig bist, bedeutet das implizit, dass ihr auch illiquide Veranlagungen macht. Wie ist da in etwa die Aufteilung? Ist das pro Familie sehr unterschiedlich, oder gibt es da eine Daumenregel?
Maximilian · 10:03 Wir investieren in alle Klassen, ob liquide oder illiquide, das ist vollkommen frei und sehr individuell von Familie zu Familie. Wir haben natürlich für uns eine Art idealtypisches Portfolio, das wir sehr stark unter Risikogesichtspunkten aufbauen. Und das ist auch der wesentliche Punkt.
Wenn ich illiquide investiere, muss mir bewusst sein, welche Risiken ich damit eingehe. Stichwort Liquiditätsprämie: Ich glaube, das ist eine der größten Fragen unserer Zeit. Wie kann ich die Liquiditätsprämie bemessen, wie setze ich sie für mich an, und um wie viel muss ein illiquides Investment, wenn ich nach dem Risiko gehe, mehr erzielen als das liquide Investment?
Das beste Beispiel ist das Thema Unternehmensbeteiligung. Für einige ist Public Equity die klassische Aktie, das gelistete Unternehmen. Das hat aber das gleiche zugrunde liegende Risiko wie Private Equity. Das Unternehmensrisiko ist dasselbe, ob das Unternehmen gelistet ist oder nicht, das ist vollkommen egal. Und das ist der Gedanke bei uns: Wir gehen gar nicht so sehr darüber, ob das Investment jetzt liquide oder illiquide ist, sondern viel stärker nach dem zugrunde liegenden Risiko. Da haben wir das Inflationsrisiko, das Zinsrisiko und das Kreditrisiko. Und das gilt für alle Assetklassen übergreifend.
Idealtypisch machen wir das, und bei sehr vielen Familien ist es auch so, nahezu gedrittelt zwischen Immobilien, die wir vorwiegend direkt machen, dem liquiden Bereich und dem illiquiden Bereich an den Private Markets, also Private Equity, Private Debt, Infrastruktur, alles was dazuzählt.
Managerauswahl, Core-Satellite und Familienvision
Anton · 11:53 Für den illiquiden Markt [?] ist logisch, dass ihr da Manager suchen müsst. Wieso macht ihr das auch im liquiden Markt, und nach welchen Kriterien wählt ihr aus? Was macht einen guten Manager für euch aus?
Maximilian · 12:10 Beim liquiden Markt ist es vor allen Dingen, dass wir der Überzeugung sind, dass wir den breiten Markt nur schlagen können, wenn wir uns spezialisieren. Wir versuchen nicht, den breiten Markt mit dem breiten Markt zu schlagen, das ergibt wenig Sinn. Wir haben für uns ein sogenanntes Core-Satellite-Modell entwickelt.
Core ist für uns die Basis im Portfolio, einfach die marktbreiten ETFs, S&P 500, S&P 600, die absoluten Klassiker. Mit diesem Bereich wollen wir das Fundament im Portfolio schaffen. Darauf aufbauend setzen wir die Satelliten, und das sind aktive Manager, aktive Positionen. Da wollen wir einzelne Bausteine und Strategien setzen und vor allen Dingen absolute Spezialisten einsetzen. Das kann so etwas sein wie Technologie oder Energieinfrastruktur, wir investieren auch schon mal in Frontier-Märkte, also quasi die Länder unter den Schwellenländern.
Und was das für uns ausmacht: Es gibt zwei Bereiche, die Hard Facts und die Soft Facts. Die Hard Facts sind Volumen und Track Record, also wie lange ist der Fonds schon am Markt, wo kann ich live sehen, wie der Manager performt hat. Das ist aber nicht so spannend. Spannend sind die Soft Facts. Wie ist der Investmentprozess? Wir wollen einen überzeugenden Investmentprozess sehen, eine gute Portfoliokonstruktion, am liebsten ein konzentriertes Portfolio. Dass der Manager sich wirklich auf ein Thema spezialisiert und das Thema, zum Beispiel Technologie, auf mehreren Ebenen und in mehreren Dimensionen versteht, und nicht nur auf der ersten, offensichtlichen Ebene.
Maximilian · 13:40 Und dann geht es weiter in Richtung Risikomanagementprozess. Wie wird das Portfolio gemanagt, gegen welche Risiken wird abgesichert? Das ist ein sehr aktives Management, und das ist auch das, was wir sehen wollen: einen aktiven Ansatz, und nicht jemanden, der sagt, ich bin offensichtlich aktiver Manager, quasi per Mantel. Tatsächlich bin ich aber nur ein Beta-plus-Produkt [?], bin vielleicht in den Magnificent Seven [?] und habe ein Beta von fast eins zu meiner Benchmark.
Catharina · 14:06 Was wir auch sehen wollen, im liquiden Bereich genauso: Skin in the Game. Dass der Manager mit eigenem Geld, dass das Team signifikant mitinvestiert ist. Das hat man klassischerweise bei den Vermögensverwaltungsmandaten so nicht, und genau das ist auch noch ein Punkt, den man mit abfragt und der wichtig ist.
Martin · 14:29 Und wenn du das ganz grob splitten kannst innerhalb des liquiden Bereichs: Wie viel davon ist passiv, also der S&P 500 als Basis, und wie viel ist dann on top aktiv?
Maximilian · 14:44 Das ist tatsächlich sehr individuell. Aber um in unserer idealtypischen Welt zu bleiben: zwei Drittel passiv und ein Drittel aktiv.
Catharina · 14:52 Wobei der ETF-Bereich ja auch sehr stark in Small und Mid Caps geht. Es sind jetzt nicht nur die großen Indizes, die Flaggschiffe.
Maximilian · 15:02 Das ist ein ganz wesentlicher Punkt. Ich habe gerade gesagt, mit dem Core-Bereich soll das Fundament im Portfolio entstehen. Wenn wir jetzt sagen, wir wollen die Region USA abdecken, und wir investieren in den S&P 500: Wie viel hat der mit den USA zu tun? Die Unternehmen sind dort gelistet, ja, es sind die größten amerikanischen Unternehmen, ja. Aber wenn ich nach dem Risiko gehe, wenn ich nach der Umsatzverteilung gehe, kommt eben nur ein Teil aus den USA. Deswegen ist unser Gedanke zu sagen: Wir wollen tatsächlich in die USA investieren und stellen dann zum Beispiel die Mid-Cap-Unternehmen [?] mit einer geringeren Gewichtung als die Large Caps daneben. Das sind eben mehr Unternehmen, die stärker vom Heimatmarkt abhängig sind, von heimischen Lieferketten und von den Bedingungen, die vor Ort herrschen.
Martin · 15:47 Gibt es da vielleicht einen Einblick: Wie sehr beeinflussen in Anführungszeichen die Kunden diesen Fokus? Sind das gewisse Vorlieben des Mandanten, die mit reinspielen? Oder sagt ihr, wenn du das und das Anlageziel hast, dann macht das und das Sinn? Oder sagt der Kunde, nein, ich hätte gerne einen stärkeren Fokus?
Maximilian · 16:16 Das ist genau der Punkt. Viele folgen einfach ein Stück weit unserer idealtypischen Idee, die wir vorgeben. Sie hören es sich gerne an, sie wollen von uns den Input haben. Es gibt aber immer wieder viele Familien, die für sich einen Schwerpunkt setzen. Das können kleine Themen sein, etwa zu sagen, ich möchte Technologie höher gewichtet haben, oder: Ich bin von China nicht überzeugt. Das muss auch gar nicht fundamental begründet sein, es kann auch sein, dass ich persönlich einfach nicht mit den Werten von China übereinstimme, als ein Beispiel herausgepickt, und deswegen nicht in Unternehmen investieren möchte, die in China sitzen.
Es ist natürlich schwer zu sagen, wenn ich ein einzelnes Land ausschließe, wie weit kann ich es ausschließen? Ich kann hingehen und sagen, ich investiere nicht in Unternehmen, die in diesem Land sitzen. Gleichzeitig möchte ich aber vielleicht auch solche Unternehmen ausschließen, die einen Großteil ihrer Umsätze in diesem Land erzielen, unabhängig davon, welches Land es ist. Und das ist natürlich recht weit gesponnen.
Maximilian · 17:12 Aber das sind die einfachen Schritte. Es gibt aber auch, und das habe ich eingangs erwähnt, diese inneren Faktoren der strategischen Allokation, das Warum des Investierens. Was will ich mit meinem Vermögen erreichen? Da haben wir auch ein paar Familien, die sehr stark unter ethischen und nachhaltigen Gesichtspunkten leben, die das für sich entdeckt haben und sagen: Mit dem Vermögen, das ich habe, möchte ich etwas zurückgeben, ich möchte Wirkung erzielen, tatsächliche Wirkung.
Und dann geht es teilweise so weit, dass eine Familienvision erarbeitet wird. Die Familienvision gilt dann aber für alle Klassen komplett und gibt vor, was in der strategischen Allokation landen darf und was die einzelnen strategischen Bausteine erfüllen müssen. Das geht dann so weit, dass wir, um ein Beispiel zu nennen, einen Vermögensverwalter einsetzen, der sich aus einem Universum von weltweit 180 Unternehmen bedienen darf.
Maximilian · 18:17 Und daraus muss der Vermögensverwalter ein schlagkräftiges Portfolio auf die Beine stellen. Wohl wissend, und das ist wiederum unsere Aufgabe, für die Familie auch die Risiken herauszustellen. Also: Was bedeutet das für dich als Familie, wenn ihr euch entscheidet, diese Familienvision aufzusetzen und nur noch nach dieser Familienvision zu investieren, welche Schwerpunkte sie auch immer hat? Es heißt für dich, dass die und die Risiken damit einhergehen, dass das Universum deutlich kleiner wird, dass die Konzentrationsrisiken steigen, dass ich mich abhängiger mache von Einzelentwicklungen und auch einzelne Investments ausschließe, die vielleicht unter Risikogesichtspunkten einen guten Korrelationseffekt ins Portfolio bringen würden.
Der Generationentransfer
Anton · 19:00 Lass uns jetzt von der Anlagestrategie, von der Asset Allocation, zu einem Thema kommen, das langfristig wahrscheinlich auch eine Auswirkung auf genau dieses Thema haben und einen großen strukturellen Wandel herbeiführen wird: der große Generationentransfer. Viel Geld wird in der nächsten Dekade plus minus an die nächste Generation weitergegeben. Catharina, wo siehst du für eure Branche die Chancen und Risiken, und wie ist der Kreis der Häuser aktuell aufgestellt, wenn es um diese Thematik geht?
Catharina · 19:39 Ich glaube, das Thema ist erkannt, das würde ich niemandem in der Branche absprechen. Du findest heute kaum ein Family Office, eine Bank oder einen Vermögensverwalter, der nicht über Vermögensübertragung spricht oder über den Prozess der Vermögensübertragung. Die ehrlichere Frage ist dann, glaube ich, eine andere, nämlich: Entsteht daraus Arbeit? Und da wird es dünner.
Denn der Generationenübergang ist ja kein Investmentthema, der ist ein Familienthema. Und die schwierigen Fragen sind nicht, wie die Anlagestrategie in zehn Jahren aussieht, sondern: Wer entscheidet künftig? Wollen alle Kinder überhaupt das Gleiche? Was passiert mit denen, die nicht operativ dabei sind? Wie geht eine Familie mit Ungleichbehandlung um, mit Schwierigkeiten, mit verschiedenen Lebensentwürfen? Das sind nicht immer bequeme Gespräche, das sind eher unbequeme Gespräche, die sich halt nicht einfach in irgendein Produkt gießen lassen.
Da sehe ich innerhalb der Branche häufig eher eine Verschiebung. Man nennt das Thema Nachfolge, arbeitet aber faktisch an der Struktur, an einer Familienholding, einer Stiftung, am Testament, an Steueroptimierung. Das ist ja auch alles richtig und wichtig, aber es ist am Ende die juristische Hülle. Es beantwortet nicht die Frage, ob eine Familie in 20 Jahren noch gemeinsam entscheidungsfähig ist.
Catharina · 21:08 Und der zweite Punkt, den ich beobachte: Viele Häuser sprechen über die nächste Generation, aber nicht mit ihr. Das Mandat liegt beim Senior, das Honorar kommt vom Senior, und die Kinder lernt man vielleicht mal auf dem Sommerfest kennen. Aber wenn der Übergang dann wirklich kommt, steht plötzlich eine Generation vor Entscheidungen, die sie nie mitgetroffen hat, und vor Beratern, zu denen sie nie eine Beziehung aufgebaut hat. Dass die Generation dann wechselt, ist ja keine Untreue, sondern eine logische Konsequenz. Und deswegen, glaube ich, müssen wir uns, uns eingeschlossen, immer wieder bestimmte Fragen stellen, die auf das Thema Vermögensübertragung einzahlen.
Anton · 21:54 Welche Fragen?
Catharina · 21:56 Kennt ihr die nächste Generation persönlich? Und ich meine jetzt nicht den Namen, sondern wirklich die Ziele, die Vorbehalte, die eigenen Vorstellungen von Verantwortung. Das Zweite: Findet Bildung statt, findet wirklich Befähigung statt, Wissensvermittlung? Lernt die nächste Generation, Vermögen zu verstehen, bevor sie es verantworten muss? Und ich meine nicht ein Seminar über ein, zwei Tage, sondern wirklich über Jahre. Und: Wird über Governance gesprochen, bevor der Konflikt da ist? Gibt es Momente, wo man schon über Familienverfassung spricht, über Family Governance, über Gremien, über Rollen, die jedes Familienmitglied in seinem Vermögen einnehmen darf und auch sollte? Das muss man aufsetzen, wenn es allen gut geht, und nicht erst, wenn es kracht.
Catharina · 22:46 Und am Ende muss man sich klar sein, dass man es nicht mit irgendeinem Übergabestichtag zu tun hat, sondern dass dieser Übergang kein Ergebnis ist, sondern ein Prozess, der zehn, fünfzehn Jahre andauert. Den darf man nicht als Projekt verstehen, denn dann macht man es falsch.
Martin · 23:04 Jetzt wird der Großteil des Vermögens durch Unternehmer geschaffen oder ist in der Vergangenheit geschaffen worden. Und Unternehmer tragen selbst sehr hohe Risiken. In der Öffentlichkeit sieht man meistens nie, durch welche harten Zeiten der Unternehmer geht, sondern nur den Wohlstand, der am Schluss eventuell da ist und den er dann verwaltet. Sieht man da einen Unterschied, ob man die Generation der Unternehmer als Kunden hat, als Counterpart, oder die Generation, die im Wohlstand aufgewachsen ist, die reinen Erben? Wie würdest du das unterscheiden?
Catharina · 23:51 Wir betreuen bei der WSH meist sogar drei Generationen, von daher ist das immer ein bisschen schwer. Was ich schon wahrnehme, ist, dass wir häufig diesen Moment haben: Wir haben über eine Unternehmerfamilie gesprochen, die eine aktive Rolle im Familienunternehmen innehatte, dann kommt irgendwann der Prozess, dass die nächste Generation vielleicht nur noch eine passive Gesellschafterrolle einnimmt, vielleicht auch mal eine aktive, aber nicht mehr in der Geschäftsführung tätig ist, vielleicht im Aufsichtsrat sitzt und sich eher als Investorenfamilie empfindet. Also klar, irgendwie auch noch als Unternehmerfamilie. Aber die Generation danach definiert sich wirklich sehr stark nur noch als Investorenfamilie und hat gar nicht mehr so stark diesen Bezug zum Unternehmen. Und das macht natürlich einen Unterschied, auch bei uns in der Beratung, weil wir über sehr verschiedene Themen sprechen.
Martin · 24:46 Verändert sich das Anlageverhalten, das Risikoverhalten dieser unterschiedlichen Generationen dann?
Catharina · 24:55 Maxi [?], wir haben ja gerade darüber gesprochen, du hattest einen Punkt eingebracht, nämlich dass man schon einen Unterschied spürt, ob es im Grunde dynastisch übertragenes Familienvermögen ist, weil ein großes Familienunternehmen dahinterstand, das schon über zwei Generationen besteht, oder ob wir mit Unternehmern sprechen, die selbst aufgebaut und gegründet haben und vielleicht einen Exit hatten. Da sieht man einen sehr starken Unterschied, nämlich dass man mit diesen Vermögensträgern sehr viel über Risiko sprechen muss und sie auch immer wieder einfangen sollte, weil wir, wenn wir über Asset Allocation sprechen, sehr stark vom Risiko her kommen.
Und das nehme ich bei den Familien, die ich betreue und die sehr dynastisch [?] unterwegs sind, anders wahr. Da ist das Privatvermögen im Grunde die zweite Säule neben dem Vermögen, das sie als Primärunternehmen begreifen. Neben dem Unternehmen gibt es also eine zweite Säule, das Privatvermögen. Und dieses Privatvermögen ist da, um das andere zu schützen, und auch, um die Spardose für die Familie zu sein. Da geht es wirklich um risikoadjustiertes Investieren.
NextGen-Arbeit in der Praxis
Martin · 26:15 Du sagst, drei Generationen. Wo sind die ersten Anknüpfungspunkte, ab wann beginnt es, Beziehungen zu den Jungen aufzubauen? Beginnt das im Teenageralter? Gibt es da vielleicht ein paar Einblicke, was ihr macht, um diese Beziehung zu stärken?
Catharina · 26:36 Sehr gerne. Eigentlich fängt das relativ früh an, meist schon ab dem Teenageralter, wie du sagst. Es gibt, glaube ich, zwei Muster.
Es gibt einmal Eltern, die ihre Kinder bewusst sehr spät an das Thema Vermögen heranführen. Nicht aus Misstrauen, sondern aus Fürsorge. Die Sorge dahinter ist fast immer dieselbe, nämlich dass ein sehr früh sichtbares Vermögen die eigene Leistungsbereitschaft dämpfen könnte und die Kinder sich darauf ausruhen, statt diszipliniert ihren eigenen Weg zu gehen und sich einzubringen.
Diese Haltung kommt aus einem sehr ehrenwerten Motiv, und ich kann sie auch nachvollziehen. Sie hat aber einen eher negativen Nebeneffekt: Wenn der Übergang dann kommt, trifft er auf eine Generation, die unglaublich viel nachholen muss, nicht ausgebildet ist und extrem unter Druck steht. Und dann haben wir ehrlicherweise relativ spät erst Kontakt zu den Kindern, das kommt dann auch erst so mit Anfang 20 oder noch später, ohne die Kinder schon einzuführen, was perspektivisch an Vermögen auf sie übergehen wird.
Das andere Muster ist im Grunde das Gegenteil: Eltern, die extrem offen sind und schon sehr früh sehr transparent, deren Kinder das Vermögen aber lange als etwas erleben, das im Hintergrund verwaltet wird, nämlich von Mama und Papa, von Beratern und von anderen. Und Verantwortung wird dann sehr spät zu einem eigenen Thema. Nicht aus Desinteresse vielleicht, sondern schlicht, weil es nicht erforderlich war, weil sich immer jemand anders darum gekümmert hat. Zu diesen Kindern haben wir deutlich früher Kontakt.
Catharina · 28:29 Aber ich würde sagen, am Ende muss jede Familie für sich entscheiden, wann der richtige Zeitpunkt ist, die Kinder in Richtung Vermögen zu erziehen. Was wir tun können, ist, diesen Raum zu schaffen, in dem Erwartungen überhaupt ausgesprochen werden, und immer wieder von anderen Familien zu erzählen, natürlich als Beispiel: Andere haben es so gemacht. Das ist ganz wichtig, da begleitend mitzuwirken als Family Office.
Anton · 29:01 Jetzt ist aus dem Gespräch schon klar geworden, dass ihr sehr individualisiert agiert und sehr individuell auf eure Familien eingeht. Aber mit all dem Gesagten kann man vielleicht aus eurer Erfahrung schon so eine Art Best Practice ableiten. Wenn ihr das konzipieren könntet, wie sollte es aussehen, damit gewisse Reibungseffekte bei der Weitergabe an die neue Generation präventiv vermieden werden?
Catharina · 29:38 Wir haben ja schon ein paar Maßnahmen, wie wir die NextGen an Vermögen heranführen wollen. Das ist ein Angebot von unserer Seite, es ist kein Muss. Wir haben das bewusst nicht als einzelne Veranstaltung angelegt, nicht irgendwie ein gutes Seminar, sondern wirklich mit viel Wiederholung.
Der Kern ist unsere NextGen Academy. Das ist strukturierte Wissensvermittlung entlang aller Themen, die eine vermögende Familie betreffen. Wir gehen alle Anlageklassen durch, sehr stark praxisorientiert, ein bisschen wie die Sendung mit der Maus: Kapitalmarktlogiken, Investmentlogik im makroökonomischen Umfeld, also volkswirtschaftliche Themen, Immobilien, Private Markets, also eine eigene Akademie zu Private Equity, Private Credit, Infrastruktur.
Catharina · 30:36 Aber auch Steuerrecht und Gesellschaftsrecht, weil viele NextGen dann auch sehr früh schon Gesellschafter einer Familienholding sind. Und wir arbeiten sehr stark mit Fallbeispielen statt mit Theorie. Eine Anlageklasse verstehst du am Ende nicht über die Definition, sondern sehr stark am Case.
Catharina · 30:59 Deswegen versuchen wir immer: lernen nicht auf Vorrat, sondern genau dann, wenn eine Entscheidung ansteht. Was wir anbieten, ist, dass wir einmal im Jahr ein größeres Event organisieren, meist drei Tage. Da werden alle NextGen der WSH eingeladen, immer sehr praxisorientierte Wissensvermittlung, also gemeinsam die Schulbank drücken, aber auch viel Rahmenprogramm, damit sie in Austausch kommen. Und mittlerweile sind da auch richtig tolle Bekanntschaften und Freundschaften entstanden. Unter den NextGen lernen sie auch miteinander und können sich zu Themen austauschen, die im Freundeskreis vielleicht nicht passend sind.
Catharina · 31:39 Und was wir immer machen, und ich glaube, das ist wichtig: Wir setzen für die NextGen eigene Berater ein, die selbst zur nächsten Generation gehören. Weil ich glaube, dass eine eigene Beziehung entstehen muss und die nicht über die Eltern zu vermitteln ist.
Catharina · 31:56 Maxi, was habe ich vergessen? Vielleicht noch die Teilnahme an Gremiensitzungen. Wir schauen, dass wir die Kinder sehr früh schon in die Gesellschafterversammlung der Familienholding-Struktur mit hineinnehmen, in Strategiegespräche. Eingangs hatte ich auch schon gesagt: ein eigenes Verantwortungsmandat zu bekommen, also dass ein kleiner Teil des Vermögens schon auf die Kinder übergeht, wo sie sich zusammen mit einem Kollegen oder einer Kollegin herantasten dürfen und erste eigene Investmententscheidungen treffen müssen.
Catharina · 32:32 Und was super wichtig ist: dass der Berater, in dem Fall wir, immer wieder zwischen den Generationen das Gespräch strukturiert und moderiert. Also nicht nur die NextGen ausbilden, sondern immer wieder beide Seiten an einen Tisch bringen und im Grunde Moderator zwischen den Generationen sein.
Maximilian · 32:54 Vielleicht noch zwei Punkte von meiner Seite. Zum einen das Thema NextGen Academy. Das ist für mich ein ganz wesentlicher Punkt: einen Raum zu schaffen, wo alle NextGen vor den gleichen Herausforderungen stehen. Catharina hat gerade schon gesagt, ich habe zwar Gleichaltrige in meiner Generation, in meinem Freundeskreis, in der Schule, in der Uni, in der Ausbildung, wo auch immer. Die stehen aber vor anderen Herausforderungen. Jetzt sind es vielleicht auf den ersten Blick Luxusherausforderungen, vor denen unsere NextGen stehen, keine Frage, es sind vermeintlich luxuriöse Herausforderungen. Aber es sind oftmals sehr tief verwurzelte familiäre Herausforderungen, und das ist ein Thema, das man absolut nicht unterschätzen darf. Dafür ist dieser Raum ein sehr hervorragender Rahmen, sich einfach auszutauschen, wirklich nur unter diesen NextGen zu sein und sich bewusst einmal, vielleicht sogar zweimal im Jahr zu treffen.
Der andere Punkt, und das ist, glaube ich, ganz essenziell für uns als Multi Family Office, in Generationen zu denken: die nächste Generation zu bilden, in diesem Punkt intellektuelles Kapital, also eine Entscheidungsgrundlage und Befähigung zu schaffen. Das finanzielle Kapital bekommen sie meistens gegeben. Das Humankapital bekommen sie vom Elternhaus mit, über die Uni, über die Schule, über das allgemeine Leben. Aber diese Entscheidungsgrundlage, um in diese Fußstapfen der Eltern hineinzuwachsen, die oftmals unfassbar groß erscheinen, dafür ist die Befähigung zu einer fundierten und rationalen Entscheidung ohne emotionalen Druck ein ganz wesentlicher Punkt.
Anton · 34:39 Da würde ich gerne anknüpfen. Diese Befähigung muss ja auch in der Praxis stattfinden, also learning by doing. Darum fand ich deinen Punkt sehr spannend, Catharina, dass man der NextGen tatsächlich schon ein Portfolio gibt, das dann mit einem eigenen Berater bespielt wird. Ihr seid hier also schon in der Umsetzung einer gemeinsam definierten Investmentstrategie, die vielleicht sogar anders geartet sein mag als die der Eltern. Ab welchem Zeitpunkt passiert es, dass man individualisierte NextGen-Portfolios macht? Bei wie viel Prozent eurer Familien macht ihr das so? Und was sind die Learnings für euch aus diesem direkten Austausch?
Catharina · 35:47 Da gibt es ehrlicherweise keine pauschale Antwort, weil das von Familie zu Familie völlig verschieden ist. Wir empfehlen es grundsätzlich immer und besprechen das auch vor mit den Familien. Allerdings, das was ich gerade meinte: Es gibt im Grunde diese zwei Gruppen oder Mustertypen. Bei den Eltern, die da sehr vorsichtig sind, machen wir das deutlich später, da kommt erst mal nur die Academy, da warten wir einfach auf das Startsignal der Eltern.
Ansonsten starten wir eigentlich mit dem Kapitalmarktvermögen, weil das etwas ist, wofür schon ein gewisses Verständnis da ist und wo du quartalsweise sehr gut sprechen kannst und auch wirklich schon etwas im Portfolio wahrnimmst. Das ist bei Private Equity oder Private Credit dann doch erst deutlich zeitverzögert. Und das ist schön, weil du dann diese regelmäßigen Termine mit der NextGen hast und sie schon in eine Verantwortung hineinhebst. Damit geht ja Verantwortung einher: Wir kümmern uns zwar in gewisser Weise um das Vermögen, aber es bedarf auch immer wieder der Rückkopplung mit dem Vermögensinhaber.
Catharina · 37:08 Das ist ausgesprochen mehrwertig. Was auch sehr mehrwertig ist: wenn wir ein Investment in der Prüfung haben, selbst wenn es für das NextGen-Mitglied nicht passend ist, dass wir uns trotzdem die Zeit nehmen und sagen, wir stellen dir jetzt mal etwas vor. Das passt gerade nicht bei dir rein, aber wir wollen dich in diese Anlageklasse einführen, und wir gucken uns jetzt mal Fonds XY im Infrastrukturbereich mit dir zusammen an, damit du einfach lernst. Das machen wir immer, im fortlaufenden Dialog. Und am Ende ist es, glaube ich, die Kontinuität, die den Unterschied macht.
Martin · 37:45 Du hast einen interessanten Punkt angesprochen, wenn ich das richtig interpretiere: dass du bei liquiden Assets recht schnell etwas siehst, weil es liquide ist. Das heißt, man hat auch relativ schnelle Feedback-Zyklen vom Markt. Das ist dann ja aber auch wieder der Nachteil. Wie bringt man eine Investorengeneration grundsätzlich dazu, langfristig zu denken, wenn zwei Extreme aufeinandertreffen: auf der einen Seite Private Markets, wo du lange kein Ergebnis siehst, und auf der anderen Seite ein sehr liquider Markt? Wir kommen gleich auch noch zum Thema Crypto, das ist überhaupt noch extremer. Wie würdest du das einordnen?
Maximilian · 38:32 Es ist wahnsinnig spannend und wahnsinnig herausfordernd. Ich sehe es zum Beispiel bei der Generation bis 30 oder um die 30. Was haben die in den letzten Jahren erlebt? Seit Covid, seit 2020, gab es jedes Jahr eine transitorische Krise, eine Krise, die da war und vorübergehend war. Teilweise war sie, wenn man an den Liberation Day denkt, als Donald Trump die Zölle verkündet hat, nach zwei Wochen erledigt. Und wenn ich dann sehe, wie viel Rendite man in den letzten fünf, sechs Jahren bei gefühlt gar keinem Risiko erzielen konnte, wenn ich Volatilität, also die Schwankung des Marktes, für mich nicht als Risiko sehe. Den Punkt vertreten wir, und den vertreten auch viele Familien, weil Volatilität einfach dazugehört, wenn ich Vermögen aufbauen und Vermögenszuwachs erzielen möchte, gerade in einer so stark risikoträchtigen Assetklasse wie Aktien.
Maximilian · 39:22 Da hat man in den letzten Jahren einfach ein anderes Gefühl entwickelt. Und du hast vollkommen recht, Martin, das ist der Punkt: Ich kriege sofort ein Feedback. Ich investiere in den Markt, ich kaufe jetzt die Aktie und sehe sofort die Kursentwicklung in meinem Portfolio. Und das Schöne dabei ist, und deswegen ist es aus unserer Sicht die beste Assetklasse, um es einfach zu lernen: Ich habe verschiedene Aktienarten. Ich kann zum Beispiel auf Immobilienaktien gehen, die sich fast schon immobilienartig oder unter Immobilien-Einflussfaktoren entwickeln. Ich kann in High-Growth-Aktien Richtung Micro Caps [?] gehen, wo ich einfach sehe, wie schnell sich Narrative verändern, wie schnell sich Einflussfaktoren verändern. Und vor allem auch das Thema Social Media, das ist ein ganz wesentliches, weil ich darüber sehr viel mitbekomme.
Maximilian · 40:12 Wenn ich mir das Thema WallStreetBets [?] anschaue, was da alles passiert, was ich da alles rausziehen kann, und vor allen Dingen, was für eine Dynamik diese Gruppe entwickeln kann. Das ist schon ein Punkt, der bei vielen einfach das große Interesse auslöst und schlussendlich dazu führt, dass der Kapitalmarkt die beste erste Klasse für den Einstieg ins Thema Vermögen ist, nicht nur unter Verständnisgesichtspunkten, sondern vor allem auch unter Learning-Gesichtspunkten.
Catharina · 40:39 Und du lernst dich als Investor am Kapitalmarkt noch mal ganz neu kennen, also deine eigene Charakteristik. Stresst mich etwas? Wenn es mal zehn, fünfzehn Prozent runtergeht, bleibe ich cool, wie reagiere ich darauf? Gucke ich jeden Tag in mein Depot, oder gucke ich eigentlich nur rein, wenn ich einen Quartalstermin mit der WSH habe? Das ist auch Teil unserer Academy, diese Psychologie des Investierens. Wir machen ganz viel mit Fallbeispielen und viel mit Daniel Kahneman, und damit, wie wir uns immer wieder selbst überschätzen und bestimmte Dinge nicht wahrnehmen. Aber das ist alles Theorie. Und erst im Kapitalmarkt kannst du diese Praxis erleben und erfahren, wie stark du selbst dein größter Feind beim Investieren werden kannst.
Anton · 41:28 Ihr habt vorhin gesagt, dass die nächste Generation bei euch eigene Kundenberater hat. Und ich habe das so verstanden, korrigiert mich, wenn ich falsch liege, dass die dann auch plus minus im gleichen Alter sind. Habe ich das falsch verstanden, oder ist das tatsächlich eine jüngere Beraterschaft?
Catharina · 41:52 Das hast du nicht falsch verstanden, es ist genauso. Das Thema ist grundsätzlich bei mir in der Geschäftsführung aufgehängt. Das hat einen ziemlich nüchternen Grund: Die nächste Generation ist unsere zukünftige Mannschaft. Und wenn ein Haus wie unseres in Generationen denkt, dann kann dieses Thema nicht nebenher laufen. Das gehört dahin, wo wir über die Ausrichtung des Unternehmens sprechen und wo entschieden wird.
Es ist aber ehrlicherweise auch eine Altersfrage. Ich bin Mitte 30, meine Kollegin, mit der ich das gemeinsam verantworte, ist Ende 20. Das ist kein Zufall. Ein Teil der Arbeit mit der NextGen besteht schlicht darin, auf Augenhöhe zu sprechen: ähnliche Lebensphase, ähnliche Fragen, ähnliche Sprache. Und das lässt sich nicht simulieren. Wenn wir in einigen Jahren zu weit weg sind von dieser Lebensphase, muss jemand Jüngeres übernehmen.
Catharina · 42:45 Wir haben eine sehr durchmischte Altersstruktur bei uns im Team. Wir haben Consultants, die sind um die 30, und die betreuen dann die NextGen. Das macht nicht jemand, der Mitte, Ende 40 ist.
Anton · 43:00 Ich finde es einen spannenden Punkt. Ich habe unlängst mit einem Vermögensverwalter darüber gesprochen, und der meinte grob: Die jungen Menschen wollen noch immer gut beraten sein, und jemand, der mehr Erfahrung hat, kann vielleicht auch besser beraten und ihnen mehr Sicherheit geben. Darum, so war seine Sichtweise, sei es ein Trugschluss zu sagen, man müsse die jungen Berater auf die jüngere Generation ansetzen, weil die jüngere Generation die Vorzüge eines erfahrenen Beraters sehr wohl schätzen kann. Aber dein Punkt, wenn ich es richtig verstehe, ist natürlich diese Augenhöhe, die Nahbarkeit, aber eigentlich auch die Kontinuität. Wenn ich einen 55-Jährigen zur NextGen schicke, ist der vielleicht in sieben Jahren in Pension, und das ist gerade dann der Zeitpunkt, wo die nächste Generation vielleicht tatsächlich vollumfänglich das Kapital bekommt und sich dann wieder umstellen muss.
Catharina · 44:08 Absolut. Ich finde das schwierig, muss ich echt sagen. Wir machen das immer im Team, wir besprechen uns auch ganz intensiv, da wird kein junger Kollege alleine gelassen. Wir besprechen große Anlageentscheidungen sowieso immer vorab, wir haben ein Investment Committee, wir haben ein Advisory Board [?] mit externen Spezialisten. Aber ich finde es wichtig, dass das Vertrauen auf einer Ebene stattfindet, auf der die nächste Generation keine Sorge hat, Fragen zu stellen, und sich verstanden fühlt. Unsere Erfahrung ist, dass es viel erfolgreicher ist, wenn wir Beratertandems bilden, die näher am Alter der NextGen sind als in Richtung Rente gehend.
Frauen und Vermögen, Unterschiede der Generationen
Martin · 44:52 Es ist ja nicht nur so, dass das aktuelle Vermögen großteils in der Hand der älteren Babyboomer-Generation und noch älterer liegt. Es ist wahrscheinlich auch statistisch gesehen sehr stark durch Männer kontrolliert. Statistisch gesehen sind die Kinder aber meistens 50:50. Das heißt, es ist eigentlich vorprogrammiert, dass ein großes Vermögen von Frauen geerbt wird. Wir haben über Altersunterschiede gesprochen, aber: Brauchen Frauen Frauen als Berater? Wie siehst du das als Frau, wie wird das wahrgenommen? Da gibt es ja unterschiedliche Meinungen.
Catharina · 45:41 Ich beobachte das natürlich seit vielen Jahren, weil ich selber weiblich bin. Ich habe mich immer gefragt, warum es dieses Moment gibt, dass Frauen, selbst wenn sie in der Verantwortung stehen und das Vermögen von ihrer Seite kommt, sich irgendwann doch eher zurückziehen und dann ihre Ehemänner machen lassen.
Die naheliegendste Antwort wären wahrscheinlich unterschiedliche Interessen. Ich glaube, das stimmt auch zum Teil. Es gibt mit Sicherheit Frauen, die das Thema Investieren oder Kapitalmärkte nicht so stark interessiert. Die gibt es aber bei Männern auch.
Ich glaube, in den meisten Fällen ist das nicht der Hauptgrund. Was ich viel häufiger erlebe und was mir klar geworden ist: Es ist etwas anderes, nämlich fehlendes Zutrauen. Also nicht die fehlende Fähigkeit, sondern wirklich das fehlende Zutrauen. Die Sorge, eine Frage zu stellen, die als naiv gelten könnte. Die Sorge, eine falsche Entscheidung zu treffen. Das Gefühl, in einem Gespräch zu sitzen, in dem alle eine andere Sprache sprechen, die man selbst nie gelernt hat. Und dann lieber zu schweigen, als sich zu exponieren.
Und da müssen wir als Branche auch ehrlich sein, weil wir diese Wirkung mitproduziert haben. Unsere Sprache ist voller Fachbegriffe, Abkürzungen, Anglizismen. Viele Gespräche sind über Jahrzehnte so vorbereitet und geführt worden, dass sie sehr viel Vorwissen voraussetzen, statt Wissen aufzubauen. Und wer da einmal den Anschluss verpasst, der steigt selten wieder ein. Das ist ehrlicherweise kein Frauenthema im engeren Sinne, aber es trifft Frauen strukturell häufiger, weil sie seltener in diese Frühphasengespräche einbezogen wurden. Und da müssen wir auch in unserer Beratung etwas ändern.
Anton · 47:38 Stichwort anders machen: Vielleicht jetzt zusammengefasst, in welcher Hinsicht, wenn man das überhaupt so verallgemeinern darf, ist die NextGen anders als die Generation ihrer Eltern?
Maximilian · 47:56 Ich empfinde, sie ist gar nicht so sehr anders. Sie orientieren sich sehr stark an der älteren Generation. Gerade wenn das Vermögen dynastisch übertragen wurde, ist die Nähe zur Elterngeneration wirklich sehr hoch und auch die Orientierung dahin.
Wenn aber die NextGen das Vermögen eigenständig erarbeitet hat, wenn man also per Alter zur NextGen gehört und selber unternehmerisch tätig war, dann sehen wir schon einen deutlichen Unterschied, was die Bewertung von Risiko und die Bereitschaft, Risiko einzugehen, anbelangt. Das ist ein ganz wesentlicher Unterschied. Und auch die Entscheidungsfreude ist wesentlich höher, und die Befähigung, vernunftbasierte Entscheidungen zu treffen, entsprechend auch.
Catharina · 48:45 Und ich glaube auch die Erwartung an Beratung. Die Elterngeneration, vor allem die Großeltern, sind oft mit einem Beratungsverständnis groß geworden, das stark von vertrauten Personen und Institutionen getragen war, der klassische Banker, man hatte seinen Berater über Jahrzehnte. Die nächste Generation vertraut nicht weniger, aber sie vertraut anders. Sie fragt viel stärker nach dem Warum, sie will die Begründungen hinter Entscheidungen und Empfehlungen verstehen und nicht nur das Ergebnis. Und das finde ich ehrlicherweise sehr positiv.
Crypto aus Sicht eines Multi Family Office
Martin · 49:22 Ihr macht ja, anders als viele Vermögensverwalter, die nur liquide Assets machen, auch illiquide Assetklassen, im Wesentlichen Private Equity. Das ist eine Assetklasse, die es ja nicht immer gegeben hat, die auch eher in den letzten Jahren so stark geworden ist. Jetzt gibt es eine neue Assetklasse, die immer wieder Wellen schlägt, nämlich Crypto. Eine Assetklasse, mit der sich viele schwertun, die auch polarisierend ist, die sehr anders ist. Wie habt ihr das bisher bei euch wahrgenommen, wie steht ihr dazu, wie geht ihr mit dem Thema um?
Maximilian · 50:05 Da vielleicht zwei unterschiedliche Antworten. Zum einen, um auf meine vorherige Antwort Bezug zu nehmen: Da gibt es einen gewissen Unterschied zwischen der NextGen und der Elterngeneration, weil das Thema Crypto und digitale Assets für die NextGen einfach präsenter ist. Es wirkt für sie nicht mehr wie eine neue Assetklasse, sondern sie ist einfach schon da, weil es sie seit mehreren Jahren gibt und sie im Alltag deutlich gebräuchlicher ist als bei der Elterngeneration. Für die Elterngeneration ist es oftmals etwas Neues.
Und vielleicht der zweite Teil der Frage: Das Interesse der Mandanten ist größer, je besser der Kursverlauf ist.
Maximilian · 50:47 Das muss man schon sagen, das ist vielleicht recht natürlich. In den letzten paar Jahren ist das Interesse deutlich zurückgegangen. Wir haben ein paar Erfahrungen gesammelt, beziehungsweise Mandanten haben ein paar Erfahrungen in dem Bereich gesammelt, und auch wir haben viele Erfahrungen gesammelt über Sachen, die uns zugetragen wurden.
Maximilian · 51:07 Ein ganz wesentlicher Punkt, warum das bei unseren Familien, in unserer Allokation noch nicht so großen Anklang gefunden hat, ist, dass der Crypto-Markt aus unserer Sicht noch sehr stark fragmentiert ist, dass die Korrelation der Assets zueinander, vor allen Dingen im Vergleich zu Bitcoin, immer noch extrem hoch ist und die fundamentalen Werte teilweise gar keine Aussagekraft, gar keine Stärke in der Entwicklung haben, sodass gute Projekte sich nur sehr schwer absetzen können.
Und das ist vor allen Dingen für viele aus der Elterngeneration, die aus der klassischen Finanzmarktwelt kommen, wo die Fundamentalanalyse einen wesentlichen Part einnimmt, umso schwieriger zu verstehen. Dann diese spezifischen Events, die wir gesehen haben, ob es FTX ist als Beispiel, mit diesen großen Liquiditätskaskaden, die danach noch kommen, mit immer wieder verstärkenden Effekten. Das sind Entwicklungen, die es für die Elterngeneration einfach schwer machen, während die NextGen vielleicht anders aufgewachsen ist, ein anderes Verständnis dafür hat und das Gefühl hat, und das ist jetzt eine Interpretation von meiner Seite, dass es mehr ihre Assetklasse ist, die Assetklasse der NextGen.
Martin · 52:30 Es gibt durchaus, oft aus den USA, Aussagen von Asset Managern, dass Crypto je nach Kalkulation ein bis zwei Prozent der globalen Assets ausmacht. Manche sagen, wenn man kein Crypto-Exposure hat, dann shortet man implizit den Markt, weil man nicht allokiert ist, wenn man von einer Portfolioallokation herkommt. Gerade aus den USA tut sich ja trotz der schlechten Preise sehr viel in dieser Zeit. Skurrilerweise beschäftigen sich gerade in dieser Phase, in der die Preise so schlecht sind, die größten Assetmanager der Welt immer intensiver mit dieser Assetklasse. Wo steht ihr da aktuell? In der Beobachterrolle, nach der Nachfrage der Kunden? Wie geht ihr mit dieser Klasse generell um, seid ihr blockiert, oder wie seht ihr das?
Maximilian · 53:38 Wir sind definitiv in der Beobachterrolle. Blockiert sind wir nicht. Wir sind in der Beobachterrolle. Auch wir sehen diese Marktentwicklung, und ich weiß auch, welchen großen amerikanischen Asset Manager du meinst. Es sind sehr spannende Analysen, sie zeigen eben auch, was dieses Asset bringen kann.
Martin · 54:01 Du hast vorhin einen sehr interessanten und validen Punkt angesprochen, wenn du sagst: Korrelation der Assets untereinander, Fundamentaldaten versus preisliche Entwicklung. Ich würde meinen, dass die wenigsten Leute da draußen überhaupt wissen, dass es fundamentale Daten zu Crypto Assets gibt. Ihr habt ja auch das Thema Education zu anderen Assetklassen angesprochen. Es gibt sehr viel Education-Bedarf zu Private Equity, zu Venture Capital, zu vielen Assetklassen, aber wahrscheinlich nirgendwo so starken Aufholbedarf wie beim Thema Crypto, weil es auch sehr polarisierend ist. Holt ihr euch da externe Leute rein, oder habt ihr intern Leute, die das Thema am Schirm haben? Oder wartet ihr einfach, wie sich der Markt entwickelt, und reagiert dann?
Maximilian · 55:01 Unter gesamtstrategischen Gesichtspunkten machen wir das inhouse, dass wir uns selber mit den Themen beschäftigen. Das zählt zu meinem Team und mir, wir sortieren das unter liquide Assets.
Maximilian · 55:13 Ich verstehe aber den Punkt, dass es durchaus fundamentale Daten oder fundamentale Bewertungsansätze im Bereich Crypto oder digitale Assets gibt. Das ist auch genau der Grund, warum wir mit der Erfahrung, die wir gesammelt haben, einen aktiven Vermögensverwalter gesucht haben. Als die Anfrage aus dem Mandantenkreis kam, in diesem Bereich zu investieren, haben wir uns auf die Suche gemacht, einen aktiven Vermögensverwalter zu finden, weil wir diese Expertise in dieser Tiefe inhouse nicht haben und auch nicht besetzen können, weil dafür das Feld noch zu klein ist. Vielleicht sieht es in fünf, zehn Jahren anders aus, das weiß ich nicht, könnte ich mir durchaus vorstellen. Und bisher ist die Nachfrage danach auch noch zu klein. Vielleicht müssen wir uns in dem Moment auch deutlich weiterbilden und uns in unserem Denken weiterentwickeln.
Maximilian · 55:57 Es geht ja vor allem darum zu verstehen: Wie funktionieren die Protokolle, wie funktioniert das Netzwerk, was gibt es für User-Aktivität, Anwendungsfälle, Monetarisierungsfälle und so weiter. Das sind Themen, die können wir nicht in der Tiefe reporten, wie es ein externer Vermögensverwalter kann. Das ist genau der Punkt, warum wir das Ganze extern beauftragt haben: einen Vermögensverwalter suchen, der eine Verwahrung für die digitalen Assets und die Crypto-Lizenz hat, der das Know-how inhouse hat und sich damit auskennt. Wir haben dann diesen Manager plus die Verwahrung und investieren von da aus direkt in die digitalen Assets, und gehen nicht über ETFs oder ETPs [?], sondern haben eben das direkte Exposure.
Anton · 56:43 Was ja dann auch wieder zur Gesamtstrategie passt, nämlich eine aktive Managerauswahl zu machen.
Maximilian · 56:51 Absolut.
Drei Hausaufgaben und Abschluss
Anton · 56:52 Mit Blick auf die Zeit vielleicht noch ein, zwei Abschlussfragen. Der Hauptfokus der Folge ist ja der Vermögenstransfer, die neue Generation. Was würdet ihr anderen Family Offices oder Vermögensverwaltern mitgeben, die das Thema noch nicht so vollumfänglich umgesetzt haben wie ihr? Was sind die Hausaufgaben, die sie zu machen haben, oder die drei Tipps, die ihr ihnen mitgeben könnt?
Catharina · 57:29 Vielleicht ein bisschen zu dem, was ich vorhin schon sagte. Als Erstes: Sprecht mit der NextGen und nicht über sie. Das klingt banal, ist aber, glaube ich, oft der größte Fehler.
Catharina · 57:43 Beziehung wird ja nicht vererbt. Wer nur den Berater seiner Eltern kennt, hat halt keinen eigenen Berater.
Das Zweite: auf die Sprache achten. Ich glaube, wir unterschätzen alle, wie stark Fachsprache ausschließt. Man merkt das dann, wenn der Counterpart stiller wird am Tisch. Man denkt, man erklärt etwas, tatsächlich setzt man voraus. Und für mich ist das ehrlicherweise eine der zentralen Qualitätsfragen in unserem Geschäft: nicht, wie komplex jemand formulieren kann, sondern wie verständlich.
Catharina · 58:25 Und weil du drei sagtest, das Dritte: Verankert es dort, wo entschieden wird. Alles, was nebenher läuft, und das kann ich nur von uns sagen, also wirklich in der Geschäftsführung, in der Führungsverantwortung, auch das Thema NextGen. Das ist, glaube ich, ganz wichtig.
Catharina · 58:40 Und was mir dabei noch wichtig ist, was ich mir sparen würde, ist der Versuch, jung zu wirken. Weil die NextGen sehr schnell merkt, ob echtes Interesse dahintersteht oder ob man gerade eine Zielgruppe ist.
Martin · 58:54 Das sind sehr passende und gute Schlussworte. In diesem Sinne vielen Dank, Catharina, Maximilian, dass ihr eure Einblicke in eure Tätigkeit mit uns geteilt habt. Viel Erfolg weiterhin und bis bald.
Catharina · 59:17 Vielen Dank für das tolle Gespräch.
Maximilian · 59:19 Vielen Dank, war eine Freude.