 Spotify
 YouTube
 Apple Podcasts
Wie funktioniert Blockchain-Analyse bei der Verfolgung von Geldwäsche?
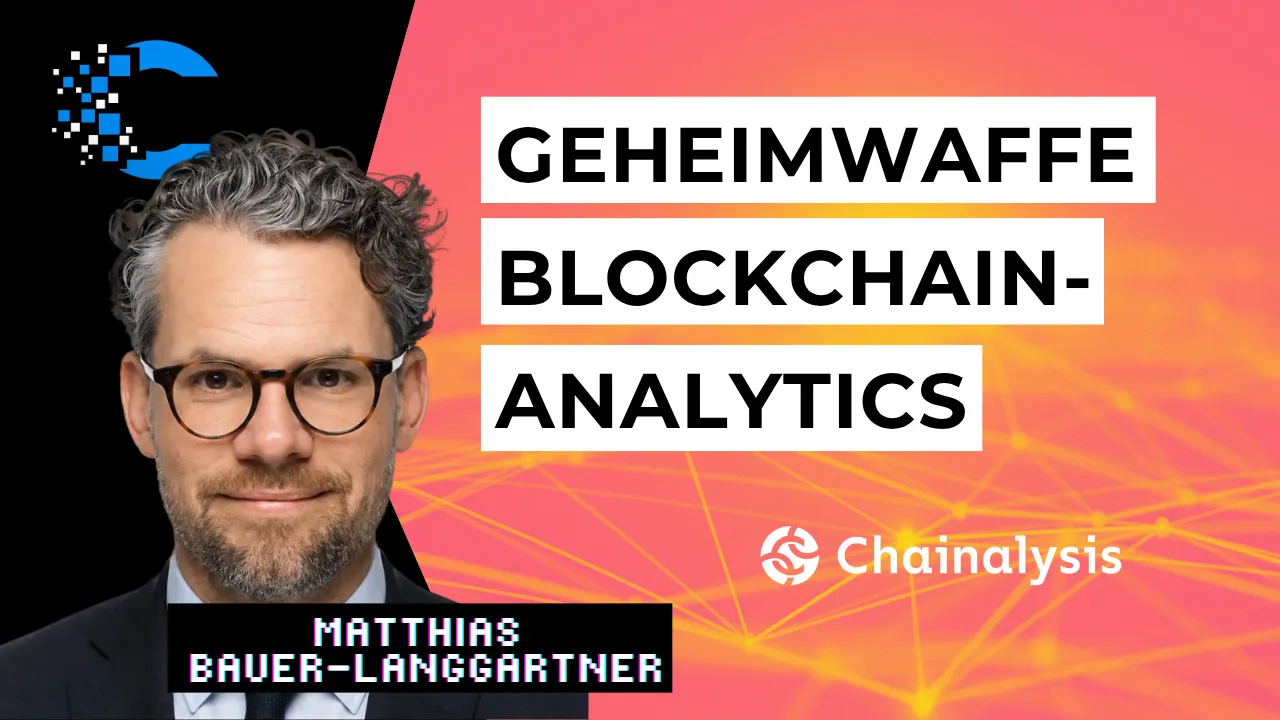
Blockchain-Analyse ordnet einzelne Adressen auf Beweisbasis zu und gruppiert sie über rund 400 Verhaltensregeln zu Clustern. Aus 1.500 sanktionierten Wallet-Adressen werden so über neun Millionen verbundene Adressen. Weil öffentliche Blockchains jede Transaktion nachvollziehbar machen, haben Ermittler Möglichkeiten, die das klassische Finanzsystem nicht bietet. Matthias Bauer-Langgartner, Head of Policy Europe bei Chainalysis, erklärt das Verfahren im Podcast Crypto im Kontext.
Matthias Bauer-Langgartner ist Head of Policy Europe bei Chainalysis, dem ältesten und größten Anbieter für Blockchain-Analyse, und Vorstandsmitglied von Blockchain for Europe in Brüssel. Der österreichische Jurist hat für drei Aufsichtsbehörden gearbeitet, für die FMA in Wien, über sechs Jahre für die britische FCA, wo er am Aufbau der weltweit ersten Regulatory Sandbox beteiligt war, und für die deutsche BaFin. Danach war er bei der EZB für die Zulassung von Krypto- und Fintech-Geschäftsmodellen zuständig. Dazwischen hat er bei Bitpanda das Geschäft in Großbritannien und Irland aufgebaut. Er kennt also beide Seiten des Tisches, die der Aufsicht und die der Industrie.
Wir gehen mit ihm zwei Fragen nach. Zum einen, wie Blockchain Analytics technisch funktioniert und warum die Nachvollziehbarkeit einer öffentlichen Blockchain Ermittlern Möglichkeiten eröffnet, die es im klassischen Finanzsystem schlicht nicht gibt. Zum anderen, was dieselbe Datenlage für die Aufsicht bedeutet, die bisher mit quartalsweisen Meldungen arbeitet und plötzlich in Echtzeit sehen könnte, was in einem Markt passiert.
🎙 𝐉𝐞𝐭𝐳𝐭 𝐚𝐛𝐨𝐧𝐧𝐢𝐞𝐫𝐞𝐧.
Themen in dieser Folge
- Neue Rekordaktivität: Der Crypto Crime Report 2026 weist für 2025 einen absoluten Rekord an illegalen Zuflüssen aus und trotzdem einen Anteil von unter einem Prozent am gesamten Transaktionsvolumen. Wie beides gleichzeitig stimmen kann.
- Der russische Stablecoin: Ein Token, der eigens geschaffen wurde, um Sanktionen zu umgehen, und bewusst so gebaut war, dass ihn niemand einfrieren kann. Trotzdem wurde sein Volumen gegen null gebracht. Wie das ohne Einfrieren funktioniert hat.
- Wie Blockchain Analytics wirklich arbeitet: Von der Zuordnung einzelner Adressen auf Beweisbasis über 400 Verhaltensregeln bis zum Clustering, das aus 1.500 sanktionierten Wallet-Adressen über neun Millionen verbundene Adressen macht.
- Von der Aufklärung zur Prävention: Matthias beschreibt den Sprung von Blockchain Analytics 1.0 auf 3.0, inklusive der Frage, was AI dabei anfassen darf und was bewusst nicht.
- Der ehrliche Maßstab: Wie viel Geld wird eigentlich im klassischen Finanzsystem gewaschen, und warum liegt die Schätzung dort um ein Vielfaches höher als in Crypto?
- MiCA in der Praxis: Die Verordnung hat Rechtssicherheit gebracht und traditionelle Institute in Bewegung gesetzt. Gleichzeitig konsolidiert der Markt, und beim Passporting hakt es an einer Stelle, die niemand auf dem Zettel hatte.
- Regulierungsweltmeister, und dann? Warum die strengsten Risikoparameter der Welt aus Europa kommen und was das für Häuser bedeutet, die hier erst einsteigen wollen.
Wie siehst du die Nachvollziehbarkeit auf der Blockchain: eher als Chance für die Strafverfolgung oder eher als Risiko für die Privatsphäre? Schreib es uns in die Kommentare.
#cryptoimkontext #Chainalysis #cryptocrime #blockchainanalytics #MiCA #geldwäsche #compliance #regulierung #wealthmanagement #privatebanking #assetmanagement #cryptoassets #institutionalinvestors #fountainheaddigital
Im O-Ton
Meiner Einschätzung nach passiert sehr viel mehr Geldwäsche im Fiat-Bereich, aber im Crypto-Bereich ist sie sehr viel sichtbarer.
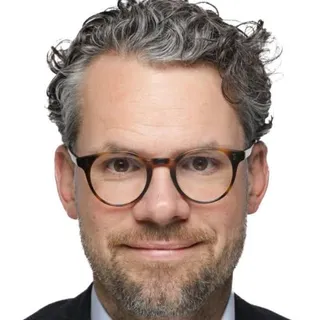 Matthias Bauer-LanggartnerChainalysisHead of Policy Europe
Wenn ich Krimineller bin, dann bin ich eigentlich ein Volltrottel, wenn ich das über die Blockchain abwickle.
Matthias Bauer-LanggartnerChainalysisHead of Policy Europe
Es gibt kein Medium, das so gut nachverfolgbar ist wie eine Public Blockchain.
Matthias Bauer-LanggartnerChainalysisHead of Policy Europe
Verwandte Folgen
 #33
 #32
 #30
Transkript anzeigen
Martin · 0:02
Unser heutiger Gast ist Matthias Bauer-Langgartner. Er ist einer der wenigen, die gleich für drei europäische Aufsichtsbehörden gearbeitet haben: anfangs bei der österreichischen FMA, über sechs Jahre bei der britischen FCA und kurz auch bei der deutschen BaFin. Darüber hinaus war er kurz bei der EZB für Krypto zuständig. Heute ist er Head of Policy Europe bei Chainalysis, dem führenden Blockchain-Analytics-Unternehmen der Welt. Zusätzlich ist er Vorstand bei Blockchain for Europe, dem Brüsseler Branchenverband der Digital Asset Industry in Europa.
Wir sprechen mit ihm heute über zwei Dinge. Zum einen: Was ist wirklich dran an der Aussage, dass Krypto nur von Kriminellen genutzt wird? Und zum zweiten: Wie steht es um die Regulatorik in Europa? Wo stehen wir mit MiCA, wohin geht die Reise, und wie stehen wir hier international da? Für beide Themen ist Matthias der ideale Gesprächspartner. Matthias, herzlich willkommen bei Crypto im Kontext.
Matthias · 1:03
Vielen Dank, Martin und Anton, ich freue mich sehr, heute hier sein zu dürfen.
Martin · 1:08
Matthias, du hast für drei Aufsichtsbehörden gearbeitet. Können wir deine Reise Schritt für Schritt durchgehen, immer wieder auch im Zusammenhang mit Krypto und Innovation, das dich ja bei all diesen Stationen beschäftigt hat? Angefangen hat es bei der FMA, richtig?
Matthias · 1:27
Genau richtig. Ich habe über mehrere Umwege, nach einem Studium der Rechtswissenschaften und auch der Romanistik, meinen Weg in die Rechtsabteilung der Finanzmarktaufsicht in Österreich gefunden. Dort sind wir 2014 über Bitcoin gestolpert, mit der Frage, ob Bitcoin eigentlich irgendetwas Konzessionsrechtliches ist. Ist das ein Zahlungsdienst? Ist das eine Art Bankgeschäft nach dem Bankwesengesetz? Wie ist das regulatorisch einzuordnen? Zum ersten Mal haben ich und viele meiner Kollegen ein wirklich natives digitales Instrument gesehen, das nicht von einer Bank ausgegeben wurde und irgendwie im Internet lebte. Also gab es da sehr viele regulatorische Fragen, und auch die FMA hat sich das 2014 schon sehr genau angesehen. Ich hatte die Gelegenheit, bei dieser Analyse von Bitcoin federführend mitzuarbeiten. Ich habe mich auch technisch sehr viel damit auseinandergesetzt, und ich fand extrem spannend, was da entsteht.
Zu dem Zeitpunkt war Bitcoin natürlich noch sehr viel kleiner und ein ziemliches Nischenthema. Aber sogar die europäische Bankenaufsicht, die EBA, hat 2014 schon einen Report geschrieben, eine Opinion zu Virtual Currencies, wie sie damals hießen. Der Name hat sich im Laufe der letzten zehn Jahre auch schon dreimal geändert. Da habe ich ebenfalls mitgearbeitet, und es hat mir extrem viel Spaß gemacht: diese Mischung aus Regulatorik und Technologie, und da entsteht etwas, das interessant aussieht, aber ich weiß auch nicht so genau, wo die Reise hingeht.
Ich habe dann beschlossen, von der FMA zur FCA zu wechseln, zur britischen Aufsicht. Dort war ich zuerst im Legal Enforcement. Und ich muss gestehen, ich habe gedacht, meine Krypto-Tage seien damit vorbei, weil ich ja eine komplett neue Rolle bei der FCA angenommen hatte. Aber ich habe dann ziemlich schnell gemerkt, dass es in der Enforcement-Abteilung der FCA 2015 nicht wirklich jemanden gab, der sich mit Crypto Assets näher beschäftigt hatte, während immer mehr Fälle mit Bezug auf Crypto Assets aufgetaucht sind. Also bin ich relativ schnell zum Krypto-Go-to-Guy im Enforcement geworden, habe immer wieder mit britischen Polizeiorganisationen telefoniert, weil langsam auch Bitcoin gefunden wurden, auf USB-Sticks, auf anderen Medien, zum Teil sogar handschriftlich.
Matthias · 3:47
Und man wusste nicht genau, was das eigentlich ist und wie man damit umgehen sollte. Ob man das beschlagnahmen kann, wie das juristisch aussieht, was ein Bitcoin überhaupt ist. Alle diese spannenden Fragen haben wir gemeinsam gelöst, beziehungsweise ich muss ehrlich sagen: versucht zu lösen. Und so wurde ich immer mehr in diese Innovationsecke getrieben. 2016 war ich dann Teil des Founding Teams der FCA Sandbox. Die Idee war, innovative Geschäftsmodelle tatsächlich mit den Fintechs anzusehen, sich über Risiken auszutauschen, die Innovation von der regulatorischen Seite wirklich zu verstehen, regulatorischen Advice zu geben und diese Geschäftsmodelle schlussendlich auch in der tatsächlichen Welt zu sehen.
Wir haben also Tests gemacht, diese Sandbox-Tests. Wir haben sie nicht nur gestaltet, sondern auch bis zum Schluss begleitet, um zu verstehen, ob diese innovativen Geschäftsmodelle in den regulatorischen Rahmen passen, der zu dem Zeitpunkt in UK existierte, oder ob es vielleicht Änderungen geben sollte, um Innovation zu ermöglichen und vor allem die Risiken, die wir erkannt haben, ordentlich abzudecken.
Martin · 5:14
Matthias, darf ich kurz, bevor wir tiefer in die Innovationsthematik gehen: 2014, 2015 war ja schon wirklich früh. Wie kann ich mir das vorstellen, wie war damals die Stimmung bei einer FMA oder FCA? Wie war die Meinung zu dem Zeug? War das einfach das Teufelszeug von Kriminellen, waren viele neugierig, warst du da der Einzige? Wie war die Situation?
Matthias · 5:42
Neugierig war man definitiv. Ich glaube nicht, dass jemand gedacht hätte, dass es irgendwann diese Größe annimmt und eine komplette Industrie revolutionieren wird, dass also die komplette Infrastruktur des Finanzmarktes mit dieser Technologie upgedatet wird. Das konnte sich damals noch keiner so richtig vorstellen. Aber Bitcoin war schon immer und ist bis heute mit Reputationsrisiko behaftet.
Das war damals noch sehr viel stärker, speziell 2014, als man nur wusste, dass man mehr oder weniger anonym Geldwerte, was auch immer dieser Geldwert war, es war ja Funny Internet Money, haben wir immer gesagt, von A nach B schicken kann, global, ohne Kontrollen, ohne Intermediäre. Das lässt natürlich einige Alarmglocken schrillen bei Regulatoren. Aber in Wahrheit war das Volumen relativ klein und die Userbase sehr nischig, auch weil die Usability noch nicht da war. Und der Preis von Bitcoin war auch nicht derartig hoch. Deshalb war das etwas, womit sich die Spezialisten beschäftigt haben.
Erst als die Anwendungsfälle breiter geworden sind, als man gemerkt hat, dass man die Technologie auch für ganz andere Dinge verwenden kann. Und da kam beispielsweise Ethereum, das ein komplett anderes Business Model ermöglicht. Bitcoin ist, salopp formuliert, ein relativ simples Netzwerk, das dir erlaubt, einen Geldwert von A nach B zu schicken. Ethereum hat es geschafft, Smart Contracts ins Leben zu rufen, die Wenn-dann-Gleichungen automatisieren können. Und auf diesem einfachen Prinzip kannst du extrem viele Business Models aufbauen, die automatisiert und dezentralisiert arbeiten. Also ein ziemlicher Shift zu dem, was wir davor mit Bitcoin kannten. Reputationsrisiken waren definitiv da und sind immer noch da. Aber heutzutage ist der Ansatz ein ganz anderer, weil wir Blockchain-Analyse haben, und die ist extrem powerful, muss ich sagen. Aber darüber werden wir hier gleich noch reden.
Anton · 8:03
Auf jeden Fall. Ich würde gern zu deiner FCA-Station zurückkommen, und zwar zum Konzept der Sandbox, das ihr da aufgesetzt habt. London ist ja seit jeher Finanzmetropole, ist aber in den letzten zwei Jahrzehnten auch extrem stark im Start-up-Bereich aufgestiegen, insbesondere im Fintech. Ist das auch eine Konsequenz aus dieser Sandbox, oder ist die Sandbox für die schon bestehende Vielfalt der Unternehmen geschaffen worden? Also was kam zuerst?
Matthias · 8:36
Ich habe fast zehn Jahre in London verbracht und habe schon gesehen, dass sich dort Tech-Talent und Geld treffen. Das ist eine gute Mischung, wirklich ein fruchtbarer Boden für Fintech-Operations. Daraus nährt sich, glaube ich, auch der Gedanke der Sandbox. Aber die Sandbox hat dieses Fintech-Umfeld sicherlich noch einmal turbogeladen, weil das Angebot der FCA ein anderes war als zum Beispiel das eines normalen Inkubators. Die sind extrem wichtig und bringen sehr viel für das Ökosystem der Fintech-Startups. Aber wenn du einen direkten Draht zur FCA hast, einen direkten Mitarbeiter der FCA, der dir regulatorisches Feedback gibt, damit du deine Produkte so bauen kannst, dass sie nicht erst am Ende der Produktentwicklung irgendwie compliant gemacht werden, sondern wo du Compliance wirklich von Anfang an mitdenkst, dann hast du einen extremen Startvorteil. Nicht nur bei Investoren, sondern auch längerfristig kannst du mit so einem Produkt sehr viel mehr Erfolg haben als mit einem Produkt, das im Nachhinein geändert werden muss, um Compliance-Standards zu erfüllen.
Martin · 9:45
Braucht es dafür? Ich weiß nicht genau, wie bei den Regulatoren die Grundmission ausformuliert ist, aber wahrscheinlich geht es in erster Linie um Konsumentenschutz und die Einhaltung bestehender Regulatorik. So eine Sandbox geht ja weit darüber hinaus. Sie ermöglicht kleinen Unternehmen in innovativen Umfeldern, wo man nicht genau weiß, wie das funktioniert und wie es im Zusammenhang mit der bestehenden Regulatorik steht, sich zu entfalten, und beide Seiten lernen voneinander. Der Regulator begründet damit eigentlich auch sein Interesse und seinen Willen, zu lernen und das Richtige zu tun. Ist das so richtig formuliert?
Matthias · 10:34
Absolut, ich glaube, das war eine Win-win-Situation. Ich habe schon gemerkt, auch im Vergleich zu anderen Aufsichtsbehörden in Europa, wir hatten sehr viel Austausch im Fintech-Bereich. Man muss sich überlegen: 2014, 2015 ist das Thema Fintech erst so richtig aufgekommen, und dann haben sich plötzlich Arbeitsgruppen auf ESMA-Level gebildet, unterschiedliche Regulatoren haben begonnen, sich mit den Fragen und vor allem auch den Risiken von Fintech zu beschäftigen, mit der Neuordnung der Wertschöpfung, mit unterschiedlichen Outsourcing-Risiken, weil das Feld der Angebote einfach viel diversifizierter geworden ist.
Mit dem Sandbox-Programm waren wir natürlich hautnah an der Innovation dran. Wir haben nicht nur gesehen und gehört, was die Leute sich im Fintech-Bereich ausdenken. Das ging von tokenisiertem E-Geld, das war 2016 schon, über Tokenized Equity, Bonds, Digital-Identity-Programme bis zu teilbaren KYC-Paketen zwischen Banken. All diese Dinge konnten wir nicht nur besprechen, sondern bis zu einem gewissen Grad auch wirklich gut verstehen, um die Risiken besser abdecken zu können und zu wissen, wo der Markt eigentlich hingeht. Wir hatten, zumindest aus meiner Perspektive, mit Abstand das beste Marktverständnis von Krypto und Krypto-Use-Cases. Und natürlich auch von operationellen Problemen, in Anführungszeichen, und Schwierigkeiten, mit dieser neuen Technologie zu arbeiten. Jede neue Technologie hat einfach andere Operational Risks, und die muss man erst verstehen, um sie wirklich gut mitigieren zu können.
Wir konnten diese Tests wirklich gut nutzen, um praktische Fragen zu lösen. Ein Beispiel: 2016 wollte eine Sandbox-Firma Cross-Border Payments ausprobieren. Da war die Frage, ob ein Geschäftsmodell, das einem Kunden in UK Cross-Border Payments nach Südafrika ermöglicht, und zwar nicht über die Standard Banking Rails mit Correspondent Banking, sondern
Matthias · 12:50
mit dem Kauf von Bitcoin in England und dem anschließenden Verkauf von Bitcoin in Südafrika gegen südafrikanische Rand. Die ganze Transaktion hat etwa fünf Minuten gedauert. Und die Frage war natürlich: Ist das regulatorisch gesehen ein Zahlungsdienst, weil ein Zahler über den Umweg des Bitcoin-Kaufs und -Verkaufs einem Zahlungsempfänger einen Betrag überweist? Oder ist das einfach zweifach als Kauf und Verkauf von Bitcoin zu qualifizieren? Je nachdem ist eine andere regulatorische Untermauerung des Geschäftsmodells notwendig.
Das waren also praktische Fragen, die wir konkret an bestimmten Business Models lösen mussten. Und das hat dazu geführt, dass nicht nur das Innovations-Department an diesen Fällen gearbeitet hat, sondern das Legal Department dabei war, die Supervisors dabei waren und natürlich auch das Authorizations-Department, also das verfahrensführende Konzessions-Department. Denn alle diese Geschäftsmodelle, die wir getestet haben, von Payments bis Tokenized Securities, mussten vor einem Test natürlich auch konzessioniert werden. Und so funktioniert das heute in Österreich auch.
Martin · 14:08
Von UK wurde es dann auch nach Deutschland getragen, in die Sandbox-Thematik?
Matthias · 14:14
Ja, genau. Ich hatte dann das Glück, dass ich als UK-Employee für ein paar Monate zur BaFin nach Bonn gekommen bin, um dort in der Risiko- und Strategieabteilung zu arbeiten. Da wurde nämlich gerade eine Innovationsabteilung aufgebaut, die sich genau Finanzinnovationen und den Einfluss dieser Innovationen auf den globalen und den deutschen Finanzmarkt angesehen hat.
Da konnten wir sehr viel zum Thema Sandbox besprechen, sehr viel zum Thema Innovationsförderung, aber auch zum Selbstverständnis von Regulatoren. Bei der FCA ist, aufgrund des eher konzentrierten Bankenmarktes in UK, der zwar groß, aber trotzdem sehr konzentriert auf zwei Hände voll Banken ist, das Thema Competition, also Wettbewerb, und Innovation sehr groß. Es ist dezidiert auch eines der Mission Objectives, für mehr Competition im britischen Banken- und Finanzmarkt zu sorgen. Dieses Mandat hat eine BaFin in Deutschland beispielsweise nicht, und auch eine FMA in Österreich nicht. Und das ist eine recht interessante Diskussion, wie Regulatoren sich eigentlich verstehen, wenn es um das Thema Innovation und Innovationsförderung geht. Sind Regulatoren eher die neutralen Schiedsrichter, die den Markt beobachten und bei einem Foul pfeifen? Oder sind sie jemand, der den Markt etwas aktiver gestalten will, damit ein Level Playing Field zustande kommt?
Anton · 15:51
Und die BaFin ist der Schiedsrichter, das ist die Logik.
Matthias · 15:54
Zur damaligen Zeit hat sich die BaFin eher als neutraler Schiedsrichter verstanden, vor dem Hintergrund, dass Innovation im Bankensektor ja eigentlich schon seit Jahrzehnten der Fall ist. Alle Banken sind irgendwie computergestützt, softwaregestützt. Es hat sich aus deren Sicht einfach nur das Geschäftsmodell verlagert und der Grad der Technologisierung erhöht. Also ein etwas anderes Verständnis als das, wie die FCA zum damaligen Zeitpunkt mit dem Thema umgegangen ist.
Martin · 16:27
Habt ihr euch vielleicht ganz kurz auch angeschaut, was die Schweiz macht? Die war ja regulatorisch sehr früh bei dem Thema dran. Oder hat da jeder für sich gearbeitet?
Anton · 16:38
Und vielleicht eine Anschlussfrage: Wie weit tauscht man sich da untereinander aus?
Matthias · 16:43
Ja, also wir haben damals, ich meine, das ist jetzt auch schon wieder sehr lange her, aber das ist heute sicher nicht anders: Es gibt sogar explizit Gremien auf europäischer Ebene, die den Austausch genau zu diesen Themen Innovation, Fintech, und jetzt spezifisch Crypto Assets und MiCA, fördern. Und das war damals genauso mit den Schweizern, die natürlich federführend waren mit der Wegleitung zu Crypto Assets. Auch als es später zum Thema Libra kam, da machen wir die Pandora-Box lieber nicht auf, gab es extrem engen Kontakt mit den Schweizer Behörden. Aber auch nicht zu vergessen die Franzosen, die sehr früh eine Art Digital-Assets-Regime eingeführt haben und sogar als Erste eine ICO-Regulierung. Da gab es sehr viele Interaktionen auf europäischer Ebene, auch international. Wir haben uns auch sehr viel mit den USA, mit Singapur, mit Japan ausgetauscht.
Martin · 17:46
Vielleicht kommen wir zum ersten großen Thema, nämlich Krypto und Crime. Von Kritikern wird in unterschiedlichen Medien oft die Aussage zitiert, dass das Ganze ja nur von Kriminellen genutzt wird. Jetzt bist du heute Head of Policy bei Chainalysis, einem Unternehmen, das wie kein anderes eine Antwort auf diese Frage geben kann. Vielleicht kannst du den Hörern kurz eine Einordnung geben: Was macht Chainalysis, was ist Blockchain Analytics in dem Zusammenhang?
Matthias · 18:32
Ja, sehr gerne. Chainalysis ist die älteste Blockchain-Analyseplattform, die es gibt. Man kann sagen, wir haben das Feld im Prinzip erfunden. Die Co-Founder sind zwei Dänen und ein Brite, Jonathan Levin, der immer noch CEO der Firma ist. Im Großen und Ganzen ist Chainalysis so entstanden, dass einer der Mitgründer, Michael Gronager, auch Mitgründer von Kraken war, der US-amerikanischen Exchange. Und der hat irgendwann gemerkt, auch im Zusammenspiel mit dem Mt.-Gox-Spektakel, wo ich glaube 850.000 Bitcoin verschwunden sind, dass die Industrie eine Art und Weise braucht, Geldwäscherisiken besser zu verstehen und Transaktionen nachvollziehbar zu machen.
Daher hat er bei einem Flug von San Francisco nach, ich glaube, Kopenhagen den ersten Code für Chainalysis geschrieben und zum ersten Mal versucht, Wallet-Adressen aufgrund des Verhaltens on chain zusammenzuführen. So ist das erste Clustering auf einer Blockchain entstanden, und das war der Startschuss für Chainalysis.
Aber was heißt das, was ist Chainalysis eigentlich? Wie gesagt, das ist eine Blockchain-Analysefirma. Was wir machen: Wir helfen Leuten zu verstehen, was auf Blockchains passiert. Und das machen wir auf unterschiedlichste Art und Weise, um Investigationen durchzuführen, um Compliance durchzuführen, um präventiv Kriminalität anzuhalten, aber auch um zum Beispiel Nachrichtendienste zu informieren, wenn es interessante Geldflüsse gibt.
Blockchain-Analyse bedeutet in der Praxis: Blockchains sind, wie wir alle wissen, transparent. Ich sage immer, das ist eine Transactional Transparency. Man sieht auf der Blockchain jede einzelne Transaktion. Man sieht eine Wallet-Adresse, die der Sender ist. Man sieht einen Empfänger. Man sieht genau den Tag und die Uhrzeit der Transaktion. Man sieht das Asset.
Matthias · 20:52
Und man sieht auch den Betrag, der überwiesen wird. Also A schickt an B zwei Bitcoin. Das kann jeder sehen, dafür braucht man keine Blockchain-Analyse-Plattform wie Chainalysis. Der Mehrwert von Blockchain-Analyse und Chainalysis ist, dass wir jetzt schauen, wer eigentlich hinter diesen Adressen steckt. Und diesen Adressen attribuieren wir bestimmte Services zu, zum Beispiel Cryptoasset Service Provider, Virtual Asset Service Provider, Darknet Markets, Scam-Cluster und so weiter.
Das heißt, wir schauen uns rohe Daten an, rohe Blockchain-Transaktionsdaten, und reichern die mit anderen Daten an. Im Prinzip ist das ein Drei-Schritte-Muster. Im ersten Schritt sehen wir die rohen Blockchain-Transaktionsdaten und matchen die mit Off-Chain-Daten aller Art. Wir schauen uns Open-Source-Daten an, zum Beispiel X, Social Media, Darknet Markets, Darknet, Clearnet. Wir bekommen sehr viel Input von unseren über 1.500 Nutzern, die uns Informationen zu den Wallet-Adressen geben.
Und wir haben auch noch ein über 100-köpfiges Team, das diese Daten aktiv sucht. Sie suchen Referenzpunkte, Beweise, dass eine bestimmte Wallet-Adresse zu einer bestimmten Entity gehört. Zum Beispiel meldet ein Cryptoasset Service Provider bei uns: Das hier ist meine Deposit-Adresse. Dann haben wir einen Beweis dafür, dass diese bestimmte Adresse zu Coinbase oder Bitpanda gehört. Wir durchforsten Profile auf LinkedIn, auf X, Darknet-Märkte, was auch immer es ist, um weitere Anhaltspunkte zu finden. Zum Beispiel postet die Hamas oder die iranische Revolutionsgarde einen Donationsaufruf, dann haben wir wieder eine Adresse, die wir in unseren Systemen clustern können.
Matthias · 23:13
Oder es gibt europäische, amerikanische oder britische Sanctions Bodies, die bestimmte Adressen sanktionieren. Auch die inkludieren wir in unseren Systemen. Damit haben wir sozusagen die Basis erreicht: Wir haben einen Beweis, deterministisch, dass eine bestimmte Wallet-Adresse zu einer bestimmten Entity gehört. Das ist Schritt eins, lang formuliert.
Im Schritt zwei clustern wir. Das bedeutet, wir schauen uns die Verhaltensmuster der Wallet-Adressen an. Aufgrund der Verhaltensmuster haben wir 400 unterschiedliche Heuristics, also regeldeterminierte Methoden, um zu überprüfen, ob eine bestimmte Wallet-Adresse notwendigerweise von jemandem kontrolliert wird, der auch die Kontrolle über eine andere Wallet hat. Das ist etwas, das du in der Fiat-Welt natürlich nicht machen kannst.
Es ist ganz wichtig, dass wir das machen, weil die Evidenz, dass eine bestimmte Wallet zu einer bestimmten Entity gehört, sehr viel Arbeit ist und natürlich nicht sehr gut skaliert. Mit dem Clustering können wir diese unterschiedlichen Wallets alle zusammenführen, weil wir wissen, dass sie von derselben Entity kontrolliert werden. Ein klassisches Beispiel ist das Co-Spending bei Bitcoin. Wenn jemand zwei Wallet-Adressen hat und in jeder dieser Wallet-Adressen jeweils ein halber Bitcoin liegt, die Person aber einen Bitcoin transferieren will, dann kann sie das in einer Transaktion machen. Sie kann also in einer Transaktion beide Wallets verwenden, um eine einzige Transaktion durchzuführen. Dadurch wissen wir genau, wenn so eine Transaktion passiert, dass der Service dahinter beide Adressen kontrolliert. Das ist das Clustering, und das gibt uns die Breite. Das ist ganz, ganz wichtig.
Und wenn wir uns überlegen, wie kraftvoll das System des Clusterings ist, würde ich gerne ein Beispiel geben. Im Moment gibt es in etwa 1.500 sanktionierte Wallet-Adressen, die wir in unseren Systemen haben. Wenn man jetzt nicht nur diese 1.500 speziell designierten Wallet-Adressen sehen will, sondern alle Adressen, die mit diesen Adressen assoziiert werden,
Matthias · 25:31
dann kommt man auf eine unglaubliche Zahl von über neun Millionen Adressen, die mit diesen 1.500 Adressen verbunden sind. Das kann unterschiedliche Gründe haben, weil zum Beispiel Funds im Kreis geschickt werden, typisches Behavior. Es kann sehr viele unterschiedliche Gründe haben, warum das so passiert. Und wenn du dann diese Attribuierung auf Beweisbasis hast und du hast ein Clustering, dann kannst du dieses Datenset analysieren.
Und das hilft allen unseren Nutzern, sei das jetzt ein Cryptoasset Service, der verstehen will, wie hoch das Geldwäscherisiko oder das Terrorismusfinanzierungsrisiko einer bestimmten Transaktion ist. Oder das könnte auch Law Enforcement sein, die Transaktionen nachverfolgen können, denn es gibt kein Medium, das so gut nachverfolgbar ist wie eine Public Blockchain. Aber ganz wichtig ist noch einmal herauszuheben: Was Chainalysis tut, ist das Zuordnen von Services, von Entities. Wir erhalten keinerlei KYC-Informationen. Wir können also nicht sagen, dass die Adresse dem Martin oder dem Anton gehört. Sondern wir können mit unseren Systemen diese komplette Landkarte von Counterparties und Transaktionen zeichnen. Du kannst plötzlich die Blockchain sozusagen lesen, anstatt einzelne Transaktionslisten zu sehen, aber eben nicht auf der Basis von individuellen Personen.
Martin · 27:04
Ich kann mich erinnern, vor vielen Jahren, als ich mich das erste Mal damit beschäftigt habe, das ist anfangs vielleicht ein bisschen verwirrend. Es ist anonym, aber eigentlich ist es pseudonym. Diese Pseudonymität bedeutet, wenn wir reinschauen, sind das alles nur irgendwelche Zahlen und Buchstaben. Aber irgendwann outet man sich sozusagen, irgendwann hinterlässt man eine Identität, entweder weil man etwas auf eine Börse überweist, wo man identifiziert ist, oder über Social Media oder was auch immer.
Und das ist der Riesenunterschied zur bestehenden Finanzindustrie. Wenn ich dir 1.000 Euro überweise, wissen wir beide nicht, welche Reise diese 1.000 Euro vor mir durchlaufen haben. Das ist einzigartig in Krypto, dass man de facto diese ganze Historie hat und anreichern kann. Und das macht ihr, und das bietet ein enormes Potenzial aufzudecken und zu clustern, was eigentlich die kriminellen Use Cases dahinter sind. Und da veröffentlicht ihr seit zahlreichen Jahren den Crypto Crime Report, glaube ich heißt er.
Matthias · 28:24
Genau.
Martin · 28:25
Wollen wir im aktuellen Report für 2025 kurz die wesentlichen Zahlen durchgehen und das auch einordnen? Denn ich glaube, wenn man einfach die Zahlen sieht, kann man die unterschiedlich interpretieren. Wir werden das hier einblenden. Wir sehen: 2022 bis 2024 war das Transaktionsvolumen, das in irgendeiner Form für kriminelle Aktivitäten verwendet wurde, und wir gehen gleich rein, wie das geclustert wird, so irgendwo bei 50 Milliarden. Und das ist 2025 auf 150 Milliarden hinaufgeschossen. Jetzt ist einmal die Frage: Was sind 150 Milliarden? Das klingt grundsätzlich enorm viel. Wie viel ist das in etwa in Prozent von dem gesamten Volumen, das hier als Referenz herangezogen wird?
Matthias · 29:29
Ja, du hast völlig recht. Wir veröffentlichen jedes Jahr den Crypto Crime Report und zeigen Trends auf. Das Spannende ist, es gibt jedes Jahr unterschiedliche Trends, weil sich der Markt sehr stark bewegt. Aber eine der wenigen Konstanten ist das prozentuelle Volumen an illegaler Aktivität, das wir auf Blockchains wahrnehmen. Und das liegt schon seit Jahren konstant unter einem Prozent der Transaktionen.
Obwohl der absolute Wert an illegalen Zuflüssen bei 155, vielleicht 160 Milliarden liegt. Dazu muss man sagen, das ist immer der untere Schwellenwert, weil wir sehr konservativ mit unserer Attribuierung sind. Wir wissen ganz genau, ein False Positive kann verheerende Folgen haben. Deshalb ist Datenqualität extrem wichtig. Vielleicht reden wir darüber noch später, wenn wir über AI reden. Das ist also eher die unterste Grenze, und in Wahrheit ist es auch oft so: Je mehr Informationen wir von unseren Kunden, von unseren Nutzern, aus unseren investigativen Tätigkeiten bekommen, desto mehr verstehen wir natürlich auch von den illegalen Flows. Das heißt, es ist eigentlich immer so, dass diese Zahlen im Nachhinein noch steigen, weil wir einfach mehr über diese Flüsse erfahren.
155 Milliarden in etwa letztes Jahr ist ein absoluter Rekordwert in absoluten Zahlen. Aber relativ, wie gesagt, ist es immer noch unter einem Prozent des insgesamten Transaktionsvolumens, einfach weil die Transaktionsvolumina konstant steigen. Wir sehen sehr viel mehr Aktivität, speziell im Stablecoin-Bereich. Und das ist natürlich ein wichtiger Punkt. Speziell bei Stablecoins finde ich extrem interessant, dass die sich etwas abgekoppelt haben vom Crypto-Trading-Segment. Man hat ja richtigerweise immer wieder gesagt, dass Stablecoins das Öl des Krypto-Motors sind, weil sie meistens auf der einen Seite eines Trades stehen, und das stimmt ja auch. Aber wir haben jetzt gesehen, dass das Trading-Volumen im Moment relativ flat ist, die Transaktionszahlen bei Stablecoins aber immer noch in die Höhe gehen. Das zeigt einfach, dass Stablecoins jetzt für sehr viel mehr Dinge genutzt werden als nur Krypto-Trading, sei es Cross-Border Payments,
Matthias · 31:53
Agentic Payments, ich glaube, wir haben das auch schon öfter besprochen, das ist auch so ein Use Case, aber auch einfach, um Zugang zum Dollar zu bekommen. Wir haben auch eine Studie gemacht, die ganz eindeutig zeigt, dass zum Beispiel in Argentinien, wo es immer wieder hohe Inflation gibt, das Ankaufen von Dollar-Stablecoins direkt mit dem Wert des argentinischen Peso korreliert. Wenn der hinuntergeht, dann gehen die Stablecoin-Käufe hinauf. Wir sehen also einfach sehr viel mehr Use Cases.
Was in dem Zusammenhang vielleicht noch spannend ist, ist die Zusammensetzung dieser illegalen Flows. Anton und ich haben vorher ganz kurz darüber gesprochen: Sicher so 2020 bis 2022 war Bitcoin eigentlich das Asset der Wahl für jeden Kriminellen, einfach weil es das beliebteste war, mit der besten Liquidität. Und es hat natürlich auch den Vorteil, dass es absolut zensurresistent ist. Wenn jemand einen Bitcoin hält, dann gibt es keine Möglichkeit, diesen Besitz irgendwie zu ändern. Es sei denn, eine Cryptoasset Exchange hält ihn in Custody, weil die dann die Keys haben und das auch verwalten können. Aber sobald das auf einer Self-hosted Wallet ist, also selbst verwaltet wird, kann man eigentlich nichts dagegen tun. Man sieht den Bitcoin zwar, man weiß genau, wo er liegt, aber man weiß natürlich nicht, welche Person dahintersteht. Das ändert sich natürlich dann, wenn dieser Bitcoin beispielsweise Jahre später bewegt wird und zu einer Exchange kommt, wo dann eindeutig identifiziert werden kann, wer dieser Kunde ist. Das ist schon sehr oft passiert, denn eine Blockchain vergisst nicht.
Aber seit 2022, 2023 hat sich das ein bisschen geändert, und mittlerweile ist der Stablecoin eigentlich das Medium der Wahl für die meisten illegalen Transaktionen. Einfach weil sie wertstabile, günstige, globale Payments rund um die Uhr ermöglichen und doch sehr viel leichter zugänglich sind als zum Beispiel Privacy Coins wie Monero, die früher sehr beliebt waren. Unseren Schätzungen nach sind sogar 84 Prozent aller illicit flows in Stablecoins. Das heißt jetzt nicht, dass 84 Prozent der Stablecoin-Flows illegal sind, sondern von dieser
Matthias · 34:18
unter-ein-Prozent-Marke, von all diesen Transaktionen, sind 84 Prozent in Stablecoins. Das macht auch extrem viel Sinn, weil der Boost, von dem wir gesprochen haben, 2025, diese 155 Milliarden, das ist ein Year-over-Year-Growth von über 162 Prozent gegenüber 2024. Und der ist hauptsächlich getragen durch die Nutzung von Krypto als Sanktionsumgehungsvehikel von russischen Akteuren. In Russland wird jetzt definitiv quasi State-sponsored Sanctions Evasion betrieben.
Anton · 35:09
Ich würde da vielleicht noch kurz reinhaken. Du hast gesagt, Stablecoins sind jetzt, wenn man so will, the Choice, um illegale Transaktionen abzuwickeln. Die haben ja de facto ein großes Risiko für einen Kriminellen, und zwar steht dahinter im Normalfall ein zentraler Issuer. Und dieser Issuer kann natürlich von den nationalen oder internationalen Behörden dazu gedrängt werden, Assets einzufrieren. Dieser Anstieg, den wir letztes Jahr gesehen haben, der ist aber zurückzuführen auf einen Stablecoin, der bewusst darauf aufgesetzt wurde, dass der Issuer genau das eben nicht macht. Vielleicht wäre es super, wenn wir da noch ein bisschen tiefer reingehen und du uns und den Zuhörern erklärst, wie das genau gemacht wurde und wieso das vielleicht trotzdem nicht der goldene Weg für die Kriminellen ist, das über Stablecoins abzuwickeln.
Matthias · 36:05
Ja, exakt. Ich würde das sogar als Riesenchance sehen, dass Stablecoins für illicit flows verwendet werden, weil zentralisierte Stablecoin-Issuer diese Superpower haben, zu sagen: Wir freezen einen bestimmten Stablecoin, weil wir einen Grund dafür haben. Zum Beispiel wollen wir nicht, dass diese Funds in den Händen von Nordkoreanern landen oder bei anderen sanktionierten Entities, oder dass wir damit Menschenhandel finanzieren.
Stablecoin-Issuer können tatsächlich global rund um die Uhr Gelder einfrieren. Das ist eine Superpower, und das ist genau das, was den Kriminellen am meisten weh tut. Also ist das eine sehr gute Entwicklung für alle, die Finanzkriminalität bekämpfen wollen. Zum einen hast du die Transparenz, und zum anderen hast du auch die Möglichkeit, diese Gelder einzufrieren. Das Einzige, woran es im Moment noch ein bisschen hakt, und dafür kämpfen wir sehr stark bei Chainalysis, ist, eine gewisse Rechtssicherheit für Stablecoin-Issuer zu schaffen, wann und wie sie diese Gelder einfrieren sollen. Im Moment ist es extrem schwierig, diese Entscheidung zu treffen. Man kann nicht einfach willkürlich Gelder einfrieren, es braucht ordentliche Prozesse und auch Rechtsmittel für solche Fälle. Aber wir sehen, dass die großen Stablecoin-Issuer, auch die kleinen, sehr aktiv mit Law Enforcement Agencies auf der ganzen Welt zusammenarbeiten, um diese Dinge zu tun. Das ist ganz, ganz wichtig.
Der Anstieg, den du angesprochen hast, Anton, völlig richtig, der kommt von dem russischen Coin. Russland ist, wie man wissen muss, gerade in letzter Zeit mit dem 20. und 21. Sanktionspaket der EU, aber auch mit den US- und UK-Sanktionen, abgeschnitten vom europäischen und internationalen Kapitalmarkt. Es ist extrem schwer, an Dollar zu kommen. Stablecoins waren eine gewisse Hilfe, aber auch hier wurden die Daumenschrauben extrem stark angezogen. Im Prinzip alles, was aus Russland kommt oder russische Geschäfte im Kryptobereich ermöglicht oder dort Dienstleistungen anbietet, ist im Prinzip schon sanktioniert. Das heißt, auch das ist schwierig für russische Akteure. Deshalb haben sie ihren eigenen Stablecoin ins Leben gerufen, über Garantex, auch eine sanktionierte russische Exchange, die sehr aktiv war.
Matthias · 38:28
Und ja, das war ein rubelgestützter Stablecoin, der nicht nur für den Domestic Market in Russland gedacht war, sondern auch für einige Trading Partner, die die Sanktionen nicht ganz so ernst nehmen wie andere Länder. Dieser Stablecoin wurde jetzt wirklich holistisch sanktioniert von der EU. Und man muss dazu sagen, das war ein extrem aktiver Stablecoin, über 90 Milliarden Transaktionsvolumen schon 2025, und daher auch der Anstieg.
Anton · 38:58
Vielleicht dann noch einmal ganz kurz nachgehakt. Was ich sehr spannend finde: Der Issuer war ja de facto eine sanktionierte russische Staatsbank. Die hat quasi die Rubel als Collateral hinterlegt, und auf der Basis wurde dann dieser Stablecoin ausgegeben. Wenn man sich das vom Volumen her anschaut, ich glaube durchschnittliche Transaktion 400.000, dann zeigt das schon: okay, das war grundsätzlich primär B2B und nicht irgendwie privat genutzt. Diesen Issuer zu sanktionieren hätte nichts gebracht, weil der ist ja schon längst sanktioniert. Das heißt, den Token an sich konnte man eigentlich gar nicht angreifen. Aber du hast gesagt, man ist das sehr holistisch angegangen und hat es jetzt tatsächlich geschafft, das Volumen gegen null zu bringen. Ich glaube, das ist spannend, wenn du da noch ganz kurz darauf eingehst, wie man das gemacht hat, weil das hat ja auch sehr stark mit dieser Nachvollziehbarkeit der Blockchain zu tun, über die wir vorher gesprochen haben.
Matthias · 40:00
Ja, genau. Im Prinzip funktionieren Sanktionen so, dass zum Beispiel eine US-Sanktionsbehörde, OFAC, oder in UK OFSI, oder auch eine europäische, bestimmte Personen, Produkte, Dienstleistungen designieren. In Europa sind jetzt zum Beispiel russische CASPs sanktioniert, auch VASPs in Belarus. Das bedeutet, Exchanges können keine Transaktionen aus diesen Ländern von diesen Akteuren mehr akzeptieren.
Und das Interessante an Krypto ist, dass man nicht nur die letzte Transaktion sieht, so wie das im Finanzbereich typisch ist, dass eine Transaktion von der Bank A auf meine Bank B kommt, sondern man sieht mehrere Transaktionen zurück. Wir nennen das Hops. Und da bekommst du natürlich sehr viel mehr Kontext und kannst das Geldwäscherisiko viel besser einordnen. Etwas, das du im traditionellen Bereich nicht kannst. Und wenn du siehst, dass du eine Transaktion bekommst, die drei Transaktionen zurück eine Exposure zu einer sanktionierten Entity hat oder zu einem Scam oder einem Darknet Market, weil du höchstwahrscheinlich gerade die Gelder von einem Scammer bekommst, der AI-Software verkauft, dann kannst du das nachverfolgen und sehen und dann die Entscheidung treffen, diese Gelder beispielsweise nicht anzunehmen oder nicht auszuzahlen. Und so kann man Finanzkriminalität sehr viel effizienter bekämpfen, als das im Financial Realm der Fiat-Welt der Fall war. Einfach weil diese Daten nicht isoliert pro Institution sitzen, sondern automatisch verknüpft sind.
Martin · 41:53
Also im Endeffekt kann man sagen, es wurde jeder Kontakt mit diesem russischen Stablecoin in einer Form gelabelt, und damit hat er ein negatives Label. Und wenn du mit dem in Kontakt trittst, dann hast du ein Problem. Und deswegen ist dann offensichtlich das Volumen dieses Stablecoins, zumindest soweit wir gesehen haben, dramatisch nach unten gegangen.
Matthias · 42:21
Genau. Sobald es eine neue Designated Entity gibt, ein neues Designated Asset, spielen wir das in unsere Systeme ein. Und die Nutzer unserer Software, zum Beispiel eine Bank, ein Asset Manager, was auch immer es sein soll, bekommen diese Informationen sofort in ihre Systeme eingespielt. Und je nach den Parametern, die die Nutzer selber einstellen, wird das als Alert geflaggt.
Anton · 42:49
Du hast jetzt ein spannendes Wort gesagt, nämlich sofort. Bis dato haben wir nur über die Transparenz und die Nachvollziehbarkeit gesprochen, und das ist schon einmal ein Riesenunterschied zum traditionellen Finanzsystem. Aber der Real-time-Faktor oder die Real-time-Charakteristik dieses Datenaustausches bietet ja komplett neue Möglichkeiten. Was wir im traditionellen Finanzbereich sehen, ist: Man kann vieles verhindern, aber dann steht halt auch vieles an, bis man es final geprüft hat. Hier passiert das in Real time, und man kann das fließende Geschäftsgebaren weiter aufrechterhalten, außer es ist doch etwas, was fragwürdig ist. Magst du vielleicht noch ein bisschen dazu sagen, was dieser Faktor Real time für euch und auch in der Prävention bedeutet?
Matthias · 43:40
Ja, du hast völlig recht. Real time, das ist ein wirklicher Unterschied. Nicht nur aus einer aufsichtsrechtlichen Perspektive, das hilft natürlich auch Regulatoren, sehr viel mehr risk-based, in Real time und datengestützt zu supervidieren. Auch Unternehmen sehen natürlich sofort, wenn sie eine Transaktion bekommen, woher die tatsächlich kommt.
Und das geht nicht nur so weit, dass du einfach einen Alert bekommst, sondern du kannst Transaktionen automatisch auf eine Quarantäne-Wallet setzen und dann überlegen, ob du die Transaktion tatsächlich akzeptierst, ob du den Gegenwert oder das Crypto Asset dem Kunden auch tatsächlich zur Verfügung stellen willst. Weil eines kann man nicht machen: Wenn man ein Asset an eine Wallet geschickt bekommt, kann man es nicht einfach nicht akzeptieren, das geht nicht. Deshalb operieren die meisten mit so einer bestimmten Deposit-Adressen-Wallet, wo die Funds, die Assets einmal bleiben, bevor dieser Check passiert ist.
Das Gute mit AI ist jetzt, dass nicht nur die Alert-Muster sehr viel besser verstanden werden, sondern man kann auch die Investigation in den Kontext einer Transaktion besser automatisieren. Man versteht wirklich sehr viel besser das Risiko einer bestimmten Transaktion in Real time und kann daher auch die richtige Aktion setzen. Dort, wo ich vielleicht früher gesagt hätte, Moment, das ist mir zu risikobehaftet, ich nehme das lieber nicht an, kann man jetzt sagen: Aha, ich habe mir jetzt die vierte Transaktion angeschaut, das Geld scheint nicht von einem Darknet-Market-Verkäufer zu kommen, sondern das ist zufälligerweise über drei Umwege an meinen Kunden gegangen, und da kann ich keine illicit usage feststellen. Damit kann man die Gelder auch wieder verwenden. Man kann seine Risiken einfach viel besser verstehen, und das hilft natürlich auch dem Business. Umgekehrt, wenn man früher Gelder akzeptiert hat, kann man jetzt sehr viel besser sehen, dass das Risiko definitiv nicht dem Risikoappetit des Unternehmens entspricht, und daher kann man diese Zahlung ablehnen.
Martin · 45:50
Ist das dann auch das, was du als Blockchain Analytics 2.0 bezeichnest, dass man einen Schritt in die Antizipation gehen kann, bevor es quasi passiert?
Matthias · 46:04
Ja, so in die Richtung. Was ich unter Blockchain Analytics 2.0 verstehe, ist die Evolution von dem, worüber wir jetzt gerade gesprochen haben. Die klassische Blockchain-Analyse 1.0 sozusagen, meine Worte, ist das Transaktionsmonitoring, das Investigieren von Transaktionen, nachdem sie passiert sind. Und das ist toll, weil du, verglichen mit Financial Services, dort einfach gar keinen Kontext hast. Das ist schon an sich ein Gamechanger.
2.0 ist für mich dann die Änderung der Perspektive, weil wir nicht nur auf Transaktionsbasis schauen können, was diese einzelne Transaktion ist und woher sie kommt, sondern wir haben den Fokus auf beispielsweise ganze Assets gelegt. Wir können jetzt ein Asset holistisch scannen und uns anschauen, wie dieses bestimmte Asset verwendet wird. Ein Stablecoin zum Beispiel: Wie ist die Demografie der Holder? Gibt es viele kleine Holder von diesem Token? Gibt es einige große? Wie interagieren die miteinander? Wie hoch sind die Transaktionen oder das Volumen von diesem Asset an Wallets, die wir schon als illegal genutzt identifiziert haben? Damit verstehst du auch, wie ein Asset genutzt wird und wie hoch das Risiko von der Geldwäscheseite her ist. Und man kann sich als CASP überlegen: Will ich das Asset nutzen, ja oder nein? Will ich das meinen Kunden zur Verfügung stellen, ja oder nein?
Und wenn es um Stablecoins geht oder um etwas, das zentral ausgegeben wird, kann man auch direkt fragen, so gut sind die Daten, speziell heruntergebrochen auf eine einzelne Transaktion von Hunderttausenden, was da passiert ist, warum diese Transaktion beispielsweise keinen Alert im Transaktions-Monitoring-System ausgelöst hat. Das ist natürlich auch extrem spannend für Regulatoren, die dann ein viel besseres Verständnis von Transaktionen haben. Und das hilft auch den Firmen, denn wenn man das von der regulatorischen Seite für zwei Sekunden weiterdenkt, heißt das, dass man sozusagen ein Real-time-Due-Diligence-Produkt hat, das ständig sieht, welche Transaktionen rein- und rausgehen. Man kann sehr viel datengetriebener und risikobasierter arbeiten, und CASPs müssten auf der anderen Seite auch nicht so viel reporten, weil alle Daten ja bereits da sind. Das ist das Zweite, quasi
Matthias · 48:26
fokussiert auf Assets, aber dasselbe gilt auch für Entities. Wir können eine bestimmte Entity anschauen und genau sehen, wie sich die Entity gegenüber anderen verhält, wie der Mix an Assets aussieht, die da hinein- und hinauskommen, wer die Counterparties sind und so weiter.
Und dann geht es weiter zu Blockchain Analytics 3.0, wo AI natürlich eine viel größere Rolle spielt. Wir haben Machine Learning schon immer verwendet, seit dem Anfang von Chainalysis, weil wir ja diese regelbasierten Methoden haben, um Wallet-Adressen zusammenzuführen. Das machen wir seit dem Beginn, seit 2014. AI wird auch nicht dazu verwendet, unsere Daten irgendwie zu verändern, da muss man sehr, sehr aufpassen. AI ist natürlich genial, um große Datensätze zu verarbeiten, um zu coden beispielsweise. Aber wir wissen alle, dass der Input sehr wichtig ist für AI-Systeme. Die Kernbasisdaten greift AI also nicht an.
Bei Chainalysis verwenden wir AI wirklich, um die Daten viel besser zugänglich zu machen. Wir haben einen Data Lake gebaut, also keine Siloprodukte, die gibt es immer noch, aber es gibt auch diesen großen Data Lake, der mit AI quasi wie eine Art ChatGPT verwendet werden kann. AI bildet dann einen speziellen Code, um diese Datenabfrage tatsächlich zu visualisieren. Und das gibt plötzlich die Möglichkeit, ganz bestimmte Fragen an das Blockchain-Datenset zu stellen. Die Use Cases sind in Wahrheit unendlich. Das kann von Marktmanipulation reichen, wir arbeiten zum Beispiel mit Polymarket zusammen, bis zur Prävention. Dann sind wir auch wieder da, wo du gerade hinwolltest, Richtung Prävention.
Das kann man sich jetzt nicht so Minority-Report-artig vorstellen, aber die Transparenz von Blockchains kann man ja auch für andere Dinge nutzen, nicht nur für AML, auch für Blockchain-Transparenz und Cybersecurity. Wenn wir über Prävention sprechen, dann meinen wir, dass wir bestimmte Transaktionen schon sehen und User warnen können, bevor ein Tokenfluss, eine Transaktion passiert.
Matthias · 50:49
Wie das funktioniert, ist beispielsweise Operation Spincaster. Das ist eine Zusammenarbeit zwischen Chainalysis, einigen Polizeibehörden in sieben unterschiedlichen Ländern und auch Cryptoasset Service Providern. Die Idee war, sich genau ein Scam-Thema anzuschauen. Scam ist ein großes Problem, global wird es auch immer größer, sehr stark AI-unterstützt. Wenn das jemanden interessiert, dann bitte den Crime Report lesen, wo wir genau aufschlüsseln, dass AI-unterstützter Scam sogar viereinhalb Mal so effizient ist wie normaler Scam. Weil wir ganz genau sehen, wie Gelder von AI zu Scammern gehen, und dann, wenn Revenues kommen, wieder zurück zu AI, dann kaufen sie wieder neue Tools und scammen weiter. Das ist ein interessanter Kreislauf.
Approval Phishing haben wir uns da vorgenommen. Das ist eine ganz bestimmte Scam-Art, wo ein Empfänger eine Anfrage bekommt, eine Transaktion über einen Smart Contract, in der zum Beispiel ein Airdrop, fünf gratis Token, angeboten werden, wenn der Smart Contract akzeptiert wird. Das Dumme ist nur, dass der visuelle Text nicht das tut, was der Smart Contract dahinter macht. Dahinter ist der Smart Contract nämlich so programmiert, dass er dem Sender die Möglichkeit gibt, das Wallet komplett leer zu räumen. Und Bearer Assets, also Inhaberinstrumente: Wenn Krypto einmal auf eine andere Wallet kommt und das keine Stablecoins sind oder etwas, das man wieder burnen und minten kann, dann sind die auch einmal weg, auch wenn sie sichtbar sind. Approval Phishing. Diese Smart Contracts kann man auch im Darknet kaufen.
Matthias · 52:44
Das machen Scammer auch, die kaufen sich die Software und deployen das dann relativ günstig, distribuieren das sehr weit und hoffen, dass jemand auf Ja klickt, um Zugang zu dem Wallet zu bekommen. Mit den neuesten Tools können wir sogar nach Metadaten in Smart Contracts suchen und haben dann gemeinsam mit Polizeieinheiten und Exchanges über 7.000 Leads gefunden, im Wert von knapp 190 Millionen Dollar. In mehreren Fällen konnten wir die Personen warnen, da nicht einzusteigen, in manchen Fällen konnten wir das Geld sogar wieder zurückholen. Und das ist natürlich das, worauf wir am stolzesten sind, denn insgesamt wurden mit unseren Tools über 35 Milliarden US-Dollar in Kryptowerten beschlagnahmt.
Anton · 53:37
Matthias, ich glaube, jeder von uns kennt das, dass man eine Transaktion eingegeben hat und die ist dann irgendwo hingegangen, aber nicht dorthin, wo sie hingehen hätte sollen. Jetzt haben sich Wallets auch weiterentwickelt, da gibt es schon Fehlermeldungen, hey, das ist keine Solana-Adresse, obwohl ich Solana schicken will, et cetera. Siehst du da auch eine Weiterentwicklung, dass eure Tools dort eingebaut werden, bevor eine Transaktion rausgeht, und sagen: hey, Achtung, warte mal ganz kurz, das ist ein Smart Contract, der ist gelb geflaggt, oder was auch immer? Also dass das tatsächlich von B2B zu B2C geht und eine eingebaute Vorabpräventionsmechanik vor jeder Transaktion darstellt.
Matthias · 54:19
Sehr gute Frage, guter Plug, wir haben das nicht abgesprochen, aber wir haben jetzt zwei Produkte auf der Chainalysis-Plattform integriert. Das ist wirklich sehr viel breiter als nur Blockchain-Analyse. Aber wie vorher gesagt, Blockchain-Transparenz kannst du nicht nur für AML, sondern auch für Cybersecurity verwenden. Und eines von den Programmen, Hexagate, macht genau das. Es überprüft jede eingehende Transaktion, jeden Smart Contract, schaut sich die Metadaten des Smart Contracts an, um zu sehen: Ist das einer von den Smart Contracts, die wir schon als Scams identifiziert haben? Oder ist eines von den Metadaten irgendwie merkwürdig? Ist zum Beispiel die Erlaubnis, ETH zu transferieren, drei Milliarden ETH? Auch eher unwahrscheinlich für den Normalfall. Also irgendwelche Anomalien in Smart Contracts werden da direkt geflaggt und gestoppt.
Matthias · 55:14
Und das würde dann Dinge wie den Bybit-Hack stoppen, der im Februar letzten Jahres passiert ist und wo anderthalb Milliarden gestohlen wurden. Denn bei Bybit war das große Problem, dass der Smart Contract nicht das getan hat, was er vorgegeben hat zu tun. Und genau diese Diskrepanz schaut sich Hexagate an. Es schaut die Metadaten an und stoppt, wenn es Anomalien gibt. Das ist das eine, präventiv wirkt das natürlich phänomenal, weil du die Transaktion stoppst, bevor sie passieren kann.
Das Zweite, das wir gemacht haben, ist, weil Scams eben so ein großes Problem sind. Ich habe vorher kurz gesagt, AI supercharged das natürlich, aber im Großen und Ganzen haben wir 1.400 Prozent mehr Scam-Aktivität bei Impersonation Scams gesehen. APP-Fraud, Authorized Push Payment Fraud, ist sehr groß. Typischerweise hat sich beim Fraud jemand die Zugangsdaten zu einem Konto, einem Wallet, einem Bank Account geholt, über Phishing, Social Engineering, was auch immer, und hat dann eine Transaktion getätigt, ohne autorisiert zu sein. Was wir jetzt sehen, ist ein Anstieg von Transaktionen, die durch den User autorisiert sind, aber auf falschen Annahmen basieren. Also zum Beispiel Romance Scams, ich brauche Geld in, ich weiß nicht, irgendeinem Land, bitte schick mir das. Hilfe, Papa, ich brauche Geld, diese Art von Sachen.
Und da ist es extrem spannend, dass wir ein anderes Produkt integriert haben, das heißt Alterya. Da ist genau die Idee, die du gerade skizziert hast: Alle Adressen, die wir bereits als Scams geflaggt haben, werden gescannt, bevor eine Transaktion hinausgeht. Und das geht nicht nur über Wallet-Adressen, das geht natürlich auch über Bank Accounts, E-Mail-Adressen, Zelle, PayPal, was auch immer es sein kann. Die Blockchain-Adressen sind allerdings wirklich am besten nutzbar, weil du, wenn du eine Blockchain-Adresse als Scam erkannt hast, ja wieder das Clustering machen kannst. Du kannst dir anschauen, wie diese eine Adresse mit den anderen Adressen zusammenhängt, mit denen sie interagiert.
Matthias · 57:34
Und oft ist es so, in sehr vielen Fällen beginnen alle Investigations mit einer einzigen Adresse, und dann führt dich diese Untersuchung des Umfeldes zu den großen Transaktionen und zu den wirklichen Drahtziehern hinter Money-Laundering-Ringen zum Beispiel. Dasselbe Prinzip funktioniert hier auch: Wenn du einmal eine Adresse hast, zum Beispiel über einen Screenshot in einer Telegram-Gruppe, und du weißt, das sind Scammer, dann kannst du die komplette Finanzinfrastruktur des Scammers aufbauen und jede Transaktion zu diesem Netzwerk verhindern. Und das ist ein ganz, ganz wichtiger Präventionsgedanke.
Martin · 58:13
Ja, spannend. Vielleicht abschließend zum ganzen Thema Crime und auch zu eurem Report: Wenn man noch einmal auf das Chart schaut, es sind unglaubliche Möglichkeiten gegeben, Kriminalität überhaupt transparent zu machen. Das ist in der bestehenden Finanzwelt einfach unmöglich, und da spielt ihr und auch andere eine wichtige Rolle.
Interessanterweise sind viele dieser kriminellen Aktivitäten, die man hier aufgelistet sieht, grundsätzlich nicht kryptospezifisch. Es wird in den meisten Fällen Krypto als Technologie oder als finales Zahlungsmittel verwendet, um bestehende kriminelle Muster abzuwickeln, wenn man da durchgeht, diese ganzen Schemes bis hin zu Drogenschmuggel et cetera. Die Kriminellen sind halt leider Teil unserer Gesellschaft, das waren sie schon immer und werden sie immer sein. Es gilt, diesen Teil so gering wie möglich zu halten, und da bietet diese Technologie einmalige Chancen.
Aber so wie man auch sagt: Die Technologie per se ist neutral. Kriminelle verwenden auch das Internet, Kriminelle verwenden ein Auto und alle anderen technologischen Entwicklungen. Deswegen ist nicht per se die verwendete Technologie zu verteufeln. Kein Mensch würde auf die Idee kommen, Messerhersteller an den Pranger zu stellen, weil Menschen erstochen werden. Bei Krypto hat sich das in der Vergangenheit sehr stark so angefühlt, die ganze Technologie, die ganze Assetklasse in die Ecke zu schieben, weil ein paar schwarze Schafe diese Technologie auch verwenden. Und noch einmal zu erwähnen: Das ist weit unter einem Prozent, das ist gering. Der Großteil verwendet diese Technologie für positive Dinge.
Anton · 1:00:14
Matthias, ein Prozent hast du ja auch gesagt. Wie vergleicht sich denn das zum traditionellen Finanzsystem? Wo liegen wir da, damit man das auch ein bisschen einordnen kann?
Matthias · 1:00:23
Ja, es ist irgendwie schwierig, das einzuordnen, weil auch in der Fiat-Welt, speziell in der Fiat-Welt, die Einschätzung natürlich extrem schwierig ist. Es zirkulieren einige Daten, die immer wieder zitiert werden, von der OECD, von der UNODC, die liegen in etwa zwischen zwei und fünf Prozent des BIP. Also wesentlich höher als das, was wir jetzt in Krypto sehen. Meiner Einschätzung nach passiert sehr viel mehr Geldwäsche im Fiat-Bereich, aber im Crypto-Bereich ist sie sehr viel sichtbarer. Das muss man auch sagen. Trotzdem ist es natürlich schwierig, hier Äpfel mit Birnen zu vergleichen.
Anton · 1:01:04
Ich würde dir gerne noch eine Aussage nachschicken und schauen, wie das bei dir resoniert. Ich würde sagen: Wenn ich Krimineller bin, dann bin ich eigentlich ein Volltrottel, wenn ich das über die Blockchain abzuwickeln versuche. Denn dass das in der Vergangenheit funktioniert hat, hat auch nur damit zu tun, dass es weniger Möglichkeiten gab. Mit jedem Tag, an dem mehr Daten aufgehäuft werden, steigen die Möglichkeiten für Clustering, steigt die Effizienz und die Effektivität von Lösungen wie eurer. Und jetzt haben wir noch KI als zusätzliches Tool, das noch stärker zu machen. Also das Allerletzte, was ich will, ist, das über die Blockchain abzuwickeln.
Matthias · 1:01:44
Ja, also ich kann nur einen hochrangigen Interpol-Vertreter zitieren, der gesagt hat, es sei eigentlich schade, dass nicht alle Kriminellen Blockchain verwenden.
Martin · 1:01:54
Das ist ein gutes Schlusswort für das Thema Crime und Krypto. Ich weiß zwar nicht wie, aber versuchen wir den Bogen zurück zur Regulatorik zu schaffen. Du bist ja auch Vorstand von Blockchain for Europe und Head of Policy von Chainalysis. Was macht ihr da gerade, was beschäftigt euch gerade, wie ordnest du MiCA ein? Vielleicht zu viele Fragen auf einmal, aber was sind deine ersten Gedanken?
Matthias · 1:02:33
Ja, also was mache ich als Head of Policy bei Chainalysis? Das sind unterschiedlichste Dinge, von der Gestaltung neuer regulatorischer Gesetze bis, und das ist auch bei Blockchain for Europe ein großer Teil, zum edukativen Teil mit Policymakers, mit Supervisors. Denn die technische Änderung von Blockchains ändert natürlich die Risiken, aber auch die Möglichkeiten, diese Risiken zu mitigieren. Von meiner Warte aus ist die Mitigierungsoption, die Blockchain bringt, sehr viel größer als die neuen Risiken, die kommen. Aber nur dann, wenn man Blockchain-Daten auch tatsächlich effizient verwenden kann und die Analyse-Tools verwenden kann.
Also verwende ich im Moment sehr viel Zeit darauf, Supervisory Use Cases den Leuten näherzubringen, damit klar ist, dass Blockchain-Daten nicht das Gleiche sind wie zum Beispiel reportete Daten von CASPs, die quartalsweise kommen, oder von Finanzinstitutionen. Das ist einfach eine andere Qualität und würde eine ganz andere Art und Weise der Supervision ermöglichen, weil du, wir haben es vorher kurz erwähnt, Real-time-Transaktionen hast, die eben nicht irgendwie reportet werden, wo es keinen Time Lag gibt und wo man ein richtiges risikobasiertes Supervisory-Modell aufbauen kann.
Das ist mir im Moment ganz wichtig, wenn wir jetzt AMLA aufbauen, die neue Geldwäschebehörde in Europa, aber auch bei den ganzen Diskussionen rund um MiCA 2 und rund um die Savings and Investments Union. Wir machen sehr viel Rechtsgestaltung mit internationalen Organisationen, mit europäischen und auch nationalen Behörden und Stakeholdern.
Martin · 1:04:26
Wie würdest du den Status quo von MiCA 1.0 einordnen, bevor wir zum nächsten Schritt kommen? Aus deinen ganzen Gesprächen: Wo stehen wir in Europa mit dieser Regulatorik? Die ganze Kryptowelt spricht gerade über die vielleicht bald kommende US-Regulatorik. Wie gut oder schlecht steht Europa mit MiCA da?
Matthias · 1:04:52
Ja, also ich finde, MiCA war natürlich ein großer Meilenstein, weil zum ersten Mal so ein holistisches regulatorisches Regime geschaffen wurde, weg von diesem sehr zersplitterten, geldwäschegetriebenen Aufsichtsregime in Europa, also unter der fünften Geldwäscherichtlinie. Die wurde sehr unterschiedlich implementiert in Europa, und MiCA kam mit der Idee, das zu vereinheitlichen. Man sieht ganz eindeutig, dass es Rechtssicherheit nach Europa gebracht hat. Wir sehen sehr viel Interesse bei traditionellen Instituten und Asset Managern, jetzt endlich in Digital Assets einzusteigen. Wir reden sehr viel mit Firmen, die im Custody aktiv werden wollen, die Trading anbieten wollen, für Kunden und für sich selbst. Da hat MiCA schon einen großen Boost gehabt. Gleichzeitig auch eine Konsolidierung, ganz klar, weil MiCA einen sehr hohen Benchmark für die Regulierung dieser Entities setzt. Es ist definitiv nicht einfach, hier Fuß zu fassen, und zwar auf eine rentable Art und Weise in Europa. Das ist natürlich die andere Seite.
Und auf der Stablecoin-Seite finde ich es spannend zu sehen, wie stark diversifiziert das Stablecoin-Ökosystem jetzt in Europa ist. Global sind es natürlich immer noch US-Dollar, eigentlich zwei US-Dollar-denominierte Stablecoins, von Tether und Circle, die federführend sind. 99 Prozent der Transaktionen sind in US-Dollar. Aber zumindest haben wir in Europa ein größeres Ökosystem von unterschiedlichen autorisierten, lizenzierten Unternehmen, die Euro-Stablecoins herausbringen und an einer europäischen Lösung für den europäischen Markt arbeiten. Man sieht den Effekt, den MiCA hatte, auch in den Transaktionszahlen. EURC beispielsweise, der Euro-denominierte Stablecoin von Circle und auch der größte Euro-Stablecoin im Moment, hat von, ich glaube, Juni 2024 bis Juni 2025 ein Transaktionsvolumenplus von über 2.500, 2.700 Prozent gemacht, mit Einführung von MiCA. Natürlich von einem extrem niedrigen Niveau, muss man auch ganz ehrlich sagen, und viele Transaktionen waren Transaktionen mit USDC, quasi FX-Geschäfte.
Matthias · 1:07:15
Aber trotzdem sieht man kontinuierlich, dass mehr und mehr Euro-Stablecoins auch Transaktionsvolumen haben, auch wenn es global gesehen immer noch ein Tropfen auf den heißen Stein ist. Also ich finde, das haben sie sehr gut gemacht.
Die schwierigen Fragen, die es jetzt noch mit MiCA gibt: zum einen natürlich das Zusammenspiel mit anderen Regelwerken, speziell mit MiFID und den Unterscheidungen zwischen Tokenized Securities, also MiFID-Instrumenten, und MiCA. Aber auch mit dem Payments-Bereich, wo wir im Endeffekt für eine Tätigkeit, nämlich das Transferieren von E-Money-Token, zwei Lizenzen brauchen statt einer. Das kann man im Hinblick auf die Vereinfachung eigentlich nicht wirklich als zweckmäßig sehen.
Und das andere, das mir im direkten Kontakt mit sehr vielen Aufsichtsbehörden und Regulatoren aufgefallen ist: Es ist natürlich noch nicht überall ein einheitlicher Blick auf die Interpretation von MiCA gefallen, und es wird auch noch nicht überall die Nutzung von On-Chain-Daten so gehandhabt, dass sie die Berührungsängste mit dieser neuen Industrie verringert. Viele Regulatoren haben vielleicht kein so aktives Cryptoasset-Umfeld, keinen aktiven Cryptoasset-Markt. Es ist wirklich noch ein bisschen uneben, was das Wissen, die Skills und auch die technischen Möglichkeiten betrifft. Dadurch hat es ein Ungleichgewicht innerhalb von Europa gegeben, das dazu geführt hat, dass Passporting Rights von einigen Ländern in anderen Ländern nicht wirklich akzeptiert worden sind. Und das Passporting ist so ein zentrales Argument für das Bestehen von MiCA, dass es eigentlich schon gefährlich ist, MiCA damit in den Grundfesten zu erschüttern. Für mich ist es deshalb ganz, ganz wichtig, darauf zu schauen, dass MiCA einheitlich angewendet wird und dass man Blockchain-Transparenz für die Supervision nutzt,
Matthias · 1:09:31
aber das erfordert ein großes Umdenken bei den regulatorischen Behörden, das muss man ganz ehrlich sagen. Die sind einfach gewohnt, anders zu arbeiten: mit reporteten Daten, es gibt Time Lags, es gibt Fragen. Und plötzlich hast du alles in Real time. Da musst du die Governance komplett ändern, da musst du die Philosophie der Supervision ändern. Das ist, glaube ich, noch eine große Aufgabe für die nächsten Jahre.
Martin · 1:10:03
Wenn du MiCA aktuell zusammenfasst: Wir sind in Europa ja oft nicht unbedingt als Innovationsweltmeister bekannt, eher als Regulierungsweltmeister. Wie würdest du es zusammenfassen, passt MiCA, oder hat es über das Ziel hinausgeschossen, weil wir wieder alles regulieren wollen?
Matthias · 1:10:24
Ich glaube, wir sind sicher Regulierungsweltmeister. Wir haben uns das sogar angeschaut: Ich habe vorher über Transaktionsmonitoring gesprochen, und wir haben uns die Risikosettings der Cryptoasset Service Provider weltweit angesehen. Dabei haben wir gesehen, dass die Cryptoasset Service Provider in der EMEA-Region diejenigen sind, die die striktesten Parameter verwenden. Man sieht also schon, dass Compliance in Europa sehr großgeschrieben wird, auch dank MiCA. Und gleichzeitig sieht man, dass diese höheren Standards schön langsam global zum Standard werden. In den letzten drei Jahren haben auch nicht-europäische Player bei der Verschärfung der Risikoparameter nachgezogen, beispielsweise was Risikoklassen betrifft, welche Arten von Alerts ich bekommen möchte oder wo die Thresholds für Alerts liegen.
Hat MiCA über das Ziel hinausgeschossen? Ich glaube, es ist noch ein bisschen zu früh, das zu sagen. Definitiv sieht man eine Konsolidierung im CASP-Bereich, und zu einem gewissen Teil war das natürlich auch das, was MiCA wollte. Man wollte eine Benchmark setzen, eine Baseline, die sehr viel höher ist als das, was davor war. Ich bin nur gespannt, wie sich das auf das Business an sich auswirkt, nämlich auf die Rentabilität von Cryptoasset Service Providern. Wir sehen jetzt im Markt, dass es mit dem typischen Spot Trading relativ schwer ist, ein profitables Unternehmen aufzubauen, und dass deshalb zusätzliche Leistungen wie Derivatehandel und organisierte Wertpapiere mit aufgenommen werden müssen, damit ein profitables Unternehmen entsteht. Und da sind wir dann auch bei MiCA 2. Da ist irgendwann die Frage, ob statt MiCA 2 nicht ein neuer Akt kommen sollte, der gar nicht so sehr nach der verwendeten Technologie unterscheidet, sondern sich eher auf das Asset an sich konzentriert.
Martin · 1:12:27
Jetzt streiten die Amerikaner gerade noch immer über überhaupt eine Regulatorik in den USA, das kann man wahrscheinlich fast als Streit bezeichnen. Glaubst du, schauen wir mal, was im September oder dieses Jahr noch aus den USA kommt, wie sehr wird da aus Europa hinübergeschaut, wenn der größte Kapitalmarkt der Welt hier, zumindest was man so sieht, sehr güterfreundlich ist, vielleicht ist das das falsche Wort, aber einen regulatorischen Rahmen schafft, der die Adoption dieser Assetklasse stark voranbringen wird?
Matthias · 1:13:04
Ja, also meiner Wahrnehmung nach sieht man sehr genau hin, was in den USA passiert. MiCA hatte ja einen Katalysatoreffekt in Europa, und der wird in Amerika noch sehr viel größer sein. Und das wird wieder auf die Trading Activity auch in Europa überschwappen, glaube ich. Man schaut da sehr genau hin, und man will in Europa natürlich auch nicht Schlusslicht werden, wenn man schon einmal das Rennen der Regulatorik angeführt hat.
Ich glaube auch, dass es Europa immer mehr in den Aktionsmodus bringt, weil schließlich die Effizienz von Blockchain-basierten Handelsplätzen durch Tokenisierung auch als Wettbewerbsvorteil gesehen werden kann, und als ein Teil, der vielleicht schlussendlich so etwas ermöglicht wie eine Kapitalmarktunion, wie das früher hieß, oder Savings and Investments Union, wie es jetzt heißt, wo man wirklich versucht, die Kapitalmärkte, die in Europa stark fragmentiert sind, besser zu verbinden. Blockchain wäre eine sehr gute Möglichkeit als Underlying Infrastructure, diese Märkte zu verbinden und einen größeren Finanzplatz zu schaffen und dadurch auch die Kompetitivität von Europa zu stärken, auch in Bezug auf die USA.
Anton · 1:14:29
Und ist das etwas, was den Politikern in Europa bewusst ist, was du gerade gesagt hast, und ist man aufgrund dessen willens, das jetzt stärker zu forcieren? Oder waren das in Anführungszeichen nur deine Worte und deine Interpretation?
Matthias · 1:14:46
Also ich sehe schon einen gewissen Willen, Blockchain als Technologie wirklich voranzutreiben. Kommissarin Albuquerque hat zum Beispiel beim Blockchain-for-Europe-Event, dem Annual Summit im Dezember, schon gesagt, wie wichtig Tokenisierung als Teil der Strategie rund um die Savings and Investments Union ist und wie stark die Komponente Wettbewerbsfähigkeit auch in Bezug auf die USA und Asien hier ist.
Es gibt konkrete Maßnahmen. Ich denke zum Beispiel an das Revamp des DLT-Pilotregimes, das ja nicht unbedingt sehr erfolgreich war, muss man sagen. Da gibt es Anpassungen, damit das attraktiver wird und den Markt tatsächlich in diese Richtung bewegt.
Das Problem ist: Ich habe vor zehn Jahren eine Masterthese zum Thema tokenisierte Handelsplätze geschrieben, und für mich war klar, in fünf Jahren ist alles tokenisiert. Das ist jetzt zehn Jahre her, und natürlich ist das nicht passiert. Mittlerweile glaube ich, es wird noch einmal zehn oder zwanzig Jahre dauern, weil es einfach eine grundlegende Änderung der Marktinfrastruktur ist, wo alle Teile im Prinzip gleichzeitig agieren müssen, damit es diesen Netzwerkeffekt gibt und es tatsächlich funktioniert. Das ist ganz anders als bei AI, wo jemand die Technologie oder den Nutzen der Technologie als Competitive Advantage sieht. Bei Blockchains hast du eher diesen Netzwerkeffekt, und der muss relativ unabhängig von einer gewissen Partei sein. Denn dort, wo das von einem großen Player getrieben wird, und völlig egal, ob das im Finanzmarkt ist oder in der Logistik, herrscht immer die Angst, dass dieser Netzwerkeffekt schlussendlich nur einem etwas bringt, nämlich dem großen Player. Und es ist extrem schwierig, die Leute zusammenzubringen, neben all den regulatorischen und rechtlichen Fragen. Wir haben über zwei Jahre mit der London Stock Exchange daran gearbeitet, eine einzige Share über ein MTF handelbar zu machen. Das ist viel Arbeit, es gibt viele Detailfragen, aber ich glaube, grundsätzlich ist auch die Frage: Wie kannst du alle wichtigen Akteure gleichzeitig in eine Richtung bewegen?
Anton · 1:16:57
Ich meine, als Europäer monieren wir ja auch sehr oft, dass wir von den Amerikanern technologisch abhängig sind und dass eigentlich die ganze Zahlungsinfrastruktur auf amerikanischen Rails läuft. Blockchains wären hier eine Möglichkeit, die Basisinfrastruktur auszutauschen. Die hätte kein staatliches Label, wir wären unabhängig, könnten unsere eigenen Lösungen darauf bauen. Wenn man sich jetzt aber anschaut, wer MiCA-Lizenzen bekommen hat, dann sind das entweder Ausländer, die jetzt nach Europa kommen, oder alteingesessene Finanzinstitute, aber nicht unbedingt klassische Tech-Startups oder Krypto-Startups. Und das ist so ein bisschen der Punkt, wo ich mir denke, das ist eigentlich der, auf den es langfristig ankommt, wenn wir wirklich neue Lösungen für uns in Europa schaffen wollen.
Matthias · 1:17:52
Ja, absolut richtig. Das ist extrem schwierig, glaube ich. Von null an, sozusagen: Man braucht sehr viel Kapital und Ressourcen, um eine MiCA-Lizenz zu erhalten. Und man muss ganz ehrlich sagen, MiCA ist ja auch nur ein Puzzlestein für ein compliantes Geschäftsmodell. Du hast ja noch DORA zur ICT-Sicherheit, du hast noch DAC8, ich glaube, Florian Wimmer war schon hier und hat viel darüber gesprochen. Also es ist wirklich ein Konglomerat an unterschiedlichen regulatorischen Werken. Da braucht es schon sehr viele Ressourcen und auch Geschick, das alles zu navigieren. Definitiv schwieriger als vor MiCA, absolut.
Anton · 1:18:31
Ist das in den USA einfacher?
Matthias · 1:18:50
In den USA ist es, glaube ich, insofern ein bisschen einfacher, als dass Funding etwas einfacher ist. Da gibt es einfach diese Risikokapitalbereitschaft, in neue Technologie zu investieren, in neue Business Models zu investieren. Und gleichzeitig gibt es dort auch noch keine MiCA, aber es wird etwas Ähnliches dort kommen, das sehe ich auch so. MiCA hat auch den Brüssel-Effekt, genauso wie die DSGVO ihn im Datenschutz hatte. Das wird relativ ähnlich sein, glaube ich. Auch wenn du dir den Stablecoin Act in den USA anschaust, der ist schon stark inspiriert von der europäischen Variante, würde ich sagen.
Da gibt es von den Grundfesten her eigentlich nicht so viele Unterschiede. Natürlich, im Detail gibt es sehr viele Unterschiede, und wir müssen extrem aufpassen, dass diese regulatorischen Regelwerke, die da global entstehen, sei es in den USA, Europa, Japan, Singapur, auch interoperabel sind. Weil du sonst nativ internationale, globale Business Models wie zum Beispiel einen globalen Stablecoin nur schwer operationell umsetzen kannst von der regulatorischen Seite, und die wirklichen Benefits dieser Technologie nicht ernten kannst. Da gibt es im Moment auch extrem viele Gespräche, auch in Bezug auf MiCA 2, um da jetzt ganz kurz zurückzukommen. Diese Regime müssen sich auf eine gewisse Art und Weise vertragen. Ein gutes Beispiel sind diese globalen Stablecoins, wo es gerade Diskussionen zum Thema Multi-Issuance gibt, eigentlich schon seit längerer Zeit.
Martin · 1:20:18
Ja, aber das ist, was wir in den USA auch beobachten, dass die Amerikaner genau das gleiche Thema haben. Deswegen gibt es auch die Interessensgruppen in den USA, die die Kryptoindustrie vertreten. Es ist halt einfach Education. Denn wenn ein Policymaker auf einmal dieses Monster auf dem Tisch hat und Entscheidungen zu einer Technologie treffen muss, die in keine der bestehenden Boxen passt, dann ist es wichtig, dass er eine solide Wissensbasis hat, um die richtigen Entscheidungen zu treffen. Deswegen ist es für die Unternehmen wichtig, die unterschiedlichen Stakeholder aufzuklären, für Interessensvertretungen wie Blockchain for Europe, und für Podcasts wie unseren, die die gleiche Mission haben, nämlich Schritt für Schritt diese Mythen und das Falschwissen rund um Kriminalität aus dem Weg zu räumen und die Fakten auf den Tisch zu legen.
In diesem Sinne: super, vielen Dank für diese zwei durchaus unterschiedlichen Themenbereiche, Regulatorik und Kriminalität. Das waren auf jeden Fall sehr spannende Einblicke, wir haben wieder einiges dazugelernt, hoffentlich die Zuhörer genauso. Und hoffentlich bis bald. Danke, Matthias.
Matthias · 1:21:34
Ja, bis bald. Vielen Dank für die Einladung.